Assinatura em dólar: quanto você paga de verdade com IOF e spread
Aquela assinatura de US$ 20 nunca custa 20 vezes o dólar do Google. IOF de 3,5%, spread do banco e cobrança em reais de site gringo explicam a diferença, e dá pra cortar parte dela.

Você assina uma ferramenta de IA de US$ 20, olha o dólar no Google a R$ 5 e faz a conta de R$ 100. A fatura chega com R$ 107, às vezes mais. Ninguém te roubou, mas tem dois pedágios no caminho que quase ninguém soma na hora de clicar em “assinar”, e é por eles que a assinatura em dólar pesa mais do que parece.
O roteiro é sempre parecido: três ou quatro serviços gringos no cartão, uma estimativa de cabeça do quanto eles custam, e uma fatura que nunca bate com essa estimativa. Quase sempre a diferença vem de imposto e câmbio, e quase nunca de reajuste.
Os dois pedágios: IOF e spread
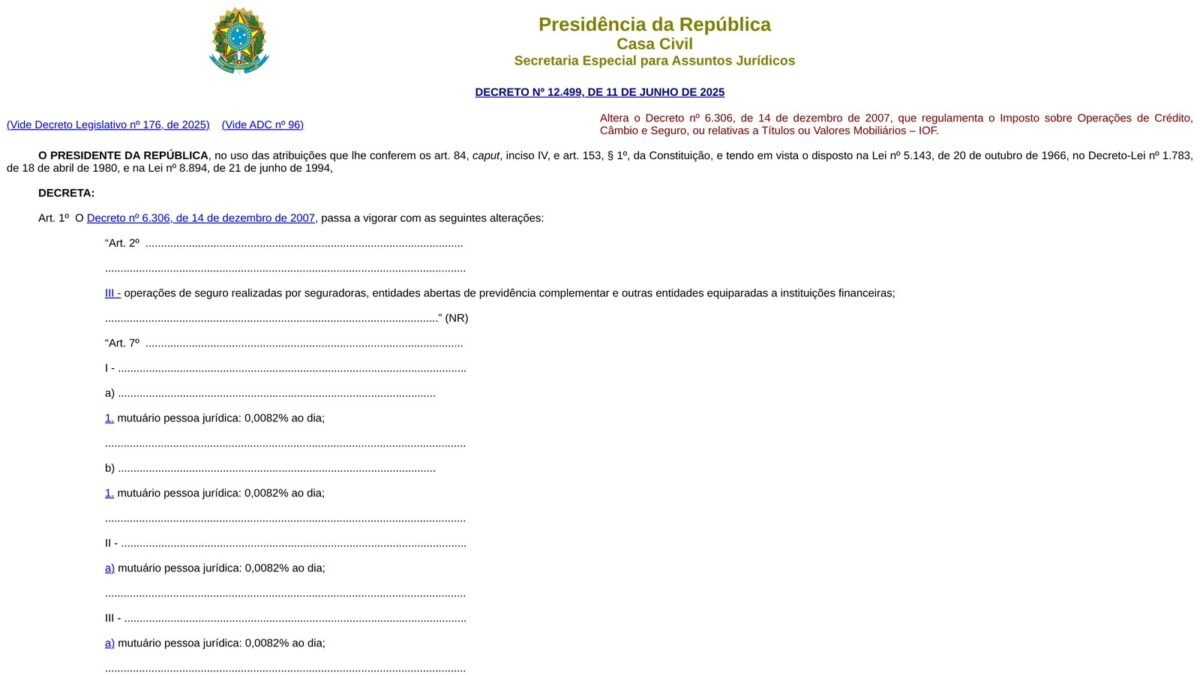
IOF. Toda compra no cartão internacional paga IOF. Desde 2025, com o Decreto 12.499 mexendo no regulamento do imposto, a alíquota para cartão de crédito, débito internacional, pré-pago, conta global usada pra gasto pessoal e até dinheiro em espécie ficou em 3,5%. Essas alíquotas estão valendo por uma liminar do STF de julho de 2025 (ADC 96), e o julgamento definitivo ainda não aconteceu, então pode mudar. Hoje, porém, é 3,5% em quase tudo que é consumo.
Tem uma exceção que circula muito em grupo de viagem: 1,1% para remessa com finalidade de investimento. Ela existe, mas é pra investimento. Usar essa classificação só pra pagar assinatura mais barato é brincar com a regra, e eu não recomendo montar sua vida financeira em cima de brecha.
Spread. É a diferença entre o dólar comercial (o que aparece no Google) e o dólar que o seu banco usa pra converter a compra. Cada emissor publica a própria taxa todo dia, e desde 2022 a conversão do cartão segue a cotação do dia da compra, não a do pagamento da fatura. Isso tirou a surpresa do câmbio virando no fim do mês, mas não tirou o spread. Ele continua lá, e varia bastante de banco pra banco.
A conta de uma assinatura em dólar, na prática
Exemplo hipotético, só pra ver o tamanho do estrago:
- Assinatura: US$ 20
- Dólar comercial: R$ 5,00, o que daria R$ 100
- Spread do banco de 4%: o dólar vira R$ 5,20, e a compra vai pra R$ 104
- IOF de 3,5% sobre R$ 104: mais R$ 3,64
- Total na fatura: R$ 107,64
São quase R$ 8 a mais por mês numa assinatura só. Em um ano, R$ 91. Se você tem IA, um serviço de nuvem, um Patreon e um jogo com passe mensal, todos em dólar, a soma desses pedágios paga uma assinatura inteira por ano sem você perceber.
E o spread de 4% do exemplo não é o pior cenário. Tem banco que cobra menos, tem banco que cobra mais. Por isso o primeiro passo é parar de chutar e olhar a taxa que o seu emissor divulgou no dia.
“Mas cobrou em reais, então não tem IOF”, nem sempre
Muito site gringo hoje mostra preço em real. Parece resolver, só que nem sempre resolve. Quando a empresa está fora do Brasil e processa a cobrança lá fora, alguns emissores tratam a compra como internacional mesmo com o valor em reais, e aí o IOF aparece na fatura do mesmo jeito.
Já quando a compra passa por uma empresa com operação no Brasil, como acontece em várias compras dentro das lojas de app do celular, a cobrança costuma ser nacional. Não existe regra universal que eu possa te passar aqui, porque depende de como cada lojista processa. O teste é simples: olhe a fatura. Se veio uma linha de IOF junto, a compra foi tratada como internacional.
Conta global resolve?
Ajuda, mas menos do que antes. Até 2025 o argumento principal da conta global era o IOF menor na hora de mandar dinheiro. Com a alíquota de consumo igualada em 3,5%, essa vantagem praticamente sumiu pra quem usa a conta pra gastar.
O que sobra é o spread. Conta global costuma converter mais perto do dólar comercial do que o cartão de crédito tradicional, e é aí que mora a economia hoje. Se você paga várias assinaturas em dólar, vale comparar o custo efetivo de carregar a conta uma vez por mês contra o spread do seu cartão. Pra uma assinatura só, de US$ 10, a diferença provavelmente não compensa o trabalho de gerenciar mais um app.
Um detalhe que pesa a favor do crédito: contestação. Se o serviço cobrar errado ou renovar sem avisar, brigar pelo cartão de crédito costuma ser mais fácil do que pelo débito de uma conta no exterior.
Como eu cortaria o custo da assinatura em dólar
Isso aqui é o que eu faço e recomendo, em ordem de impacto:
- Liste tudo que é cobrado em moeda estrangeira. Abra as três últimas faturas e marque cada linha com IOF. Tem gente que descobre assinatura esquecida nesse passo e já resolve metade do problema.
- Veja se existe preço em reais por outro caminho. Muitos apps cobram pela loja do celular em reais, com preço regional. Às vezes sai mais caro que o preço em dólar no site, às vezes sai bem mais barato. Compare o valor final, com IOF incluso no caso do site.
- Plano anual só pro que você usa toda semana. O anual em dólar costuma ter desconto, e você paga IOF e spread uma vez só, numa cotação conhecida. Mas se você abandona o serviço em três meses, o desconto vira prejuízo.
- Compare o spread do seu cartão. Pegue a taxa do dia no site do emissor e compare com o dólar comercial. Se a diferença for grande e você gasta todo mês em dólar, um cartão ou conta com spread menor paga a troca rápido.
- Revise a cada seis meses. Preço regional muda, serviço lança plano em reais, o dólar sobe e desce. Coloca um lembrete no calendário e gasta dez minutos nisso.
O que não vale a pena
Não vale montar esquema com VPN pra fingir que mora em outro país e pagar preço regional mais barato. Além de quase sempre violar os termos do serviço, o risco de ter a conta bloqueada (com seus dados, histórico e jogos dentro) é real, e a economia é pequena perto do prejuízo.
Também não vale sofrer por centavo. Se a assinatura te economiza horas de trabalho ou é o seu hobby principal, R$ 8 de pedágio por mês é custo do jogo. O ponto é saber quanto você paga de verdade, e não descobrir no fim do ano que aquele “só US$ 10” virou outra coisa.
Fechando
A assinatura em dólar nunca custa o que o Google mostra. Some 3,5% de IOF e o spread do seu banco e você tem o número real. Com ele na mão, você decide o que fica, o que vai pro plano anual e o que sai. Na minha experiência, essa conta quase sempre derruba pelo menos uma assinatura que ninguém ia sentir falta.
Se quiser conferir a regra direto na fonte, o regulamento do IOF é o Decreto 6.306/2007, com a redação dada pelo Decreto 12.499/2025, e o Banco Central mantém as informações sobre câmbio e cartão no site oficial (bcb.gov.br). Como tudo que depende de decreto e de decisão do STF, vale checar antes de uma compra grande.
Imagem de capa: captura do Decreto nº 12.499/2025, que altera o regulamento do IOF, no site oficial do Planalto (planalto.gov.br), em 13/10/2026.
 DicaTeste grátis que vira cobrança: o marketing das assinaturas e como se defenderTeste grátis com cartão conta com o seu esquecimento. Os truques mais comuns, o caso Prime nos EUA, o que o CDC garante e como eu evito pagar assinatura esquecida.
 DicaOrçamento básico sem planilha colorida: o suficiente que funcionaOrçamento básico com três baldes (precisa/quero/guarda), olhada semanal e zero teatro de planilha.
 DicaReserva de emergência antes de investir: quanto e onde guardarReserva de emergência vem antes de ação e cripto. Quanto guardar para CLT e autônomo, onde deixar (Tesouro Selic, CDB, poupança) e como montar.
 BásicoConta de jogo banida: a Justiça diz que skin é sua?Skins, passes de batalha e moedas viraram dinheiro de verdade, mas pelos termos de uso são licença. Veja o que o STJ já decidiu sobre banimento e como proteger seu dinheiro.
Comentários (0)
Para comentar, entre ou crie sua conta.