Reserva de emergência antes de investir: quanto e onde guardar
Reserva de emergência vem antes de ação e cripto. Quanto guardar para CLT e autônomo, onde deixar (Tesouro Selic, CDB, poupança) e como montar.

Muita gente entra no mundo dos investimentos pela porta mais divertida: ação, cripto, fundo imobiliário, gráfico subindo. E aí o carro quebra, o notebook de trabalho morre ou o freela some por dois meses, e a pessoa vende tudo no pior momento pra pagar a conta. Eu já vi isso acontecer com amigo, e o prejuízo raramente foi do investimento. Foi da falta de colchão.
Por isso eu defendo uma ordem que parece chata: reserva de emergência primeiro, o resto depois. Não é a parte mais empolgante das finanças pessoais, mas é a que impede todas as outras de desmoronar.
Pra que serve a reserva de verdade
A reserva não existe pra render. Ela existe pra você não precisar tomar decisão financeira ruim quando a vida apertar. Sem ela, qualquer imprevisto vira cartão de crédito rotativo, cheque especial ou venda forçada de investimento que estava no vermelho.
Pensa assim: o juro do rotativo do cartão no Brasil costuma ficar em patamares que nenhum investimento comum compensa. Se uma emergência de R$ 3.000 te joga no rotativo, o que você ganhou em rendimento no ano inteiro pode sumir em poucos meses de dívida. A reserva é, antes de tudo, um seguro contra juro alto.
Ela também te dá algo que não aparece na planilha: margem pra dizer não. Não aceitar um emprego ruim por desespero, não fechar um freela mal pago porque a conta venceu, não vender a ação que caiu 30% justamente quando ela está mais barata.
Quanto guardar
A regra mais repetida é guardar de três a seis meses do seu custo de vida, e eu acho um bom ponto de partida. Mas o número certo depende de quão estável é a sua renda.
CLT com emprego estável: três a seis meses de gastos costuma bastar. Você tem FGTS, seguro-desemprego e aviso prévio como amortecedores extras.
Autônomo, freelancer ou PJ: eu iria pra seis a doze meses. Renda variável significa meses fracos, cliente que atrasa e nenhum seguro-desemprego. Quem trabalha por conta própria precisa de um colchão mais grosso.
Família com dependentes ou renda única em casa: puxe pro lado de cima da faixa. Um imprevisto de saúde com criança pequena não espera o próximo salário.
Um detalhe que muita gente erra: a conta é sobre custo de vida, não sobre salário. Se você ganha R$ 6.000 e gasta R$ 4.000 por mês, seis meses de reserva são R$ 24.000, não R$ 36.000. Saber quanto você gasta é o primeiro passo, e se ainda não tem esse número, o post sobre orçamento básico sem planilha ajuda a chegar nele sem sofrimento.
Onde deixar o dinheiro
A reserva precisa de três coisas, nessa ordem: segurança, liquidez e algum rendimento. Rendimento vem por último de propósito. Se você está escolhendo onde guardar a reserva pela rentabilidade, está pensando nela do jeito errado.
Tesouro Selic. É o título público pós-fixado do Tesouro Direto, acompanha a taxa básica de juros e tem liquidez diária. O risco é o do governo federal, o menor disponível no país. Tem taxa de custódia da B3 de 0,20% ao ano, mas o Tesouro Selic é isento dela para valores até R$ 10.000 por CPF (regras do Tesouro Direto). Pra muita gente, é a escolha padrão.
CDB de liquidez diária. Vários bancos e corretoras oferecem CDB que paga perto de 100% do CDI e permite resgate a qualquer momento. Tem a proteção do FGC, o Fundo Garantidor de Créditos, até R$ 250 mil por CPF por instituição (site do FGC). Prefira banco sólido e confira se a liquidez é mesmo diária, e não só no vencimento.
Poupança. Não é o fim do mundo, é isenta de imposto de renda e é simples. Mas costuma render menos que as duas opções acima quando a Selic está alta, porque a regra limita o rendimento a 0,5% ao mês mais TR sempre que a Selic passa de 8,5% ao ano. Serve se for o único jeito de você realmente guardar.
O que eu evitaria pra reserva: ações, fundos imobiliários, cripto e qualquer coisa que oscile de preço. Também deixaria de fora CDB sem liquidez diária e fundos com prazo longo de resgate. Emergência não marca data.
Como montar sem travar a vida
Ninguém junta seis meses de gastos de uma vez. O caminho que funciona é por etapas.
Comece com um mês. Um mês de custo de vida guardado já muda muita coisa. Já cobre a maioria dos imprevistos pequenos e tira você do rotativo.
Automatize o aporte. Programe uma transferência pro dia seguinte ao salário. Dinheiro que você não vê na conta corrente é dinheiro que você não gasta por impulso. A mesma lógica do aporte mensal de dez minutos vale aqui.
Separe a reserva do resto. Deixe em outra instituição ou, no mínimo, numa caixinha com nome bem claro. Misturar reserva com dinheiro de viagem é o jeito mais rápido de gastar a reserva numa viagem.
Defina o que conta como emergência. Perda de renda, saúde, conserto essencial de casa ou carro, equipamento de trabalho. Promoção de PlayStation não entra, por mais que a Black Friday tente te convencer do contrário.
Reponha depois de usar. Usou a reserva? Volte a encher antes de retomar outros investimentos. Ela só funciona se estiver lá na próxima vez.
E se eu já invisto sem ter reserva?
Não precisa vender tudo amanhã. Mas eu direcionaria os próximos aportes pra reserva até chegar pelo menos aos três meses. Se você tem algum investimento conservador com liquidez diária, ele já pode contar como parte do colchão. O que não conta é o dinheiro em ação ou cripto, porque no dia da emergência ele pode valer bem menos do que você imagina.
Quando a conversa sobe pro teto da carreira, o guia de salários em tech até R$ 42 mil ajuda a calibrar expectativa sem furar a reserva.
Perguntas frequentes
Reserva de emergência rende pouco, não é dinheiro parado?
Ela rende algo próximo da Selic, o que já protege da inflação na maior parte do tempo. E o papel dela não é render, é evitar que você pague juro alto ou venda investimento no prejuízo.
Posso deixar a reserva na conta corrente?
Na conta corrente comum o dinheiro geralmente não rende nada. Uma conta que rende automaticamente com liquidez diária ou o Tesouro Selic são opções melhores.
FGTS conta como reserva?
Não dá pra contar com ele. O saque só é liberado em situações específicas, como demissão sem justa causa, e você não decide quando usar.
Reserva de emergência é a parte das finanças que ninguém posta no Instagram. Não tem gráfico bonito nem história de quem ficou rico. Mas é ela que te deixa investir com calma no resto, sabendo que o próximo susto não vai desmontar o que você construiu.
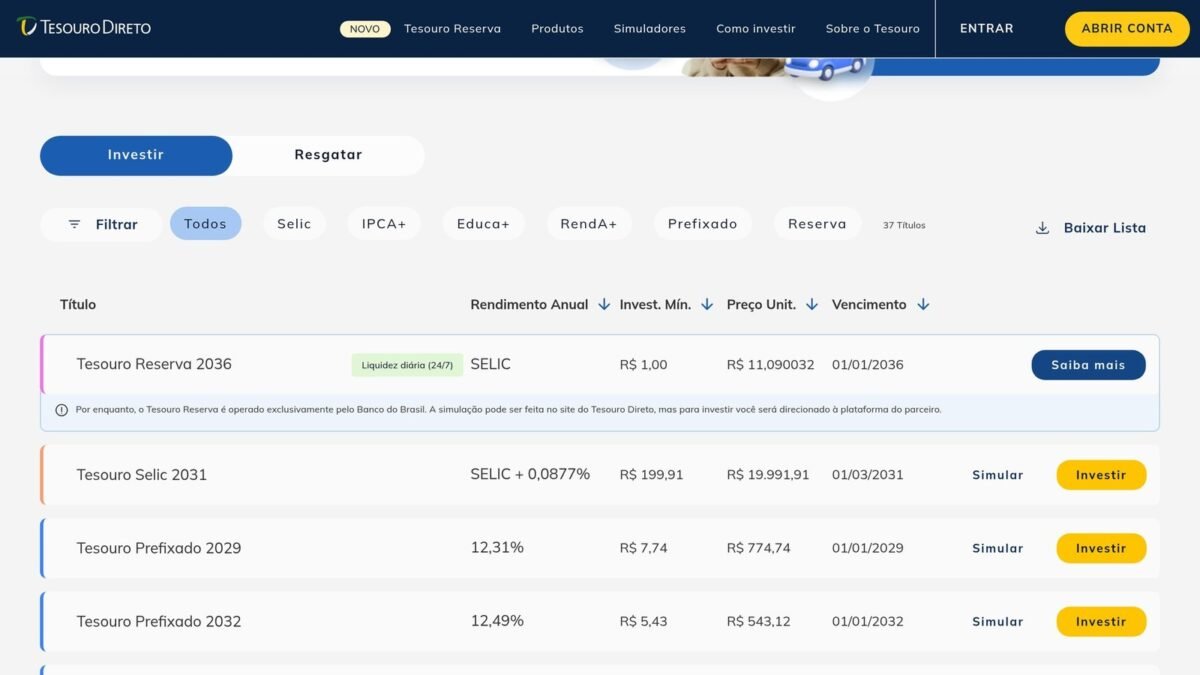
Imagem de capa: captura da página de preços e taxas do Tesouro Direto (tesourodireto.com.br), em 10/10/2026; valores do momento da captura.
 DicaAssinatura em dólar: quanto você paga de verdade com IOF e spreadAquela assinatura de US$ 20 nunca custa 20 vezes o dólar do Google. IOF de 3,5%, spread do banco e cobrança em reais de site gringo explicam a diferença, e dá pra cortar parte dela.
 DicaTeste grátis que vira cobrança: o marketing das assinaturas e como se defenderTeste grátis com cartão conta com o seu esquecimento. Os truques mais comuns, o caso Prime nos EUA, o que o CDC garante e como eu evito pagar assinatura esquecida.
 BásicoConta de jogo banida: a Justiça diz que skin é sua?Skins, passes de batalha e moedas viraram dinheiro de verdade, mas pelos termos de uso são licença. Veja o que o STJ já decidiu sobre banimento e como proteger seu dinheiro.
 BásicoTeto do MEI vai a R$ 140 mil: o que muda pra vocêA Câmara aprovou por 461 a 4 o novo teto do MEI: R$ 110 mil em 2027 e R$ 140 mil em 2028, mais perdão de dívidas na Dívida Ativa até 13/10. Falta o Senado. Veja o que muda e o que fazer agora.
Comentários (0)
Para comentar, entre ou crie sua conta.