Desenrola 3.0: dívida de cartão com até 90% de desconto
Desenrola 3.0: governo compra dívidas cartão/pessoal até R$10 mil com até 90% off; alívio às famílias a partir de fev/2027.

Em 25/09/2026 o governo anunciou o Desenrola 3.0: a União passa a comprar carteiras de dívidas familiares inadimplentes com descontos de até cerca de 90% e repassa o desconto integral ao devedor. A Rio Times resume o desenho com base em O Globo, CartaCapital e Terra. Alívio nas famílias, no calendário atual, só a partir de fevereiro/2027.
Não é renegociação clássica pedindo para o banco “ter boa vontade”. É compra de crédito podre em leilão, com meta de cerca de R$150 bilhões elegíveis a custo fiscal estimado de R$15 bilhões. Eu trato anúncio pré-eleitoral com ceticismo de calendário e atenção de elegibilidade.
Quem entra na regra anunciada
Entram dívidas de cartão (rotativo e parcelado) e crédito pessoal sem consignado, com valor original de até R$10 mil, em atraso entre 720 e 1.645 dias contados a partir de 25/09/2026. Em português claro: atraso de cerca de dois a quatro anos e meio, não a fatura do mês passado. Critérios de renda e priorização ainda dependem de ato do Ministério da Fazenda.
O estoque de negativados é maior que o recorte. Levantamento do Tesouro citado na cobertura fala em R$592 bilhões em dívidas atrasadas até cinco anos em agosto/2026, espalhadas por 83,9 milhões de CPFs, 56% mulheres. Cerca de 55% desse estoque é dívida não bancária (água, luz, telefone, varejo). Os primeiros leilões miram o pedaço bancário; lotes seguintes podem abrir para não bancos.
Como o leilão deve funcionar
Credores apresentam propostas ranqueadas pelo maior desconto. Não vale escolher só o pior contrato do cliente: a carteira elegível do devedor vai inteira. Leilões podem rodar em lotes de 2026 a 2028, com possível operação via Caixa e Banco do Brasil, inclusive por FIDCs com cotas da União. Depois da compra, o devedor liquida à vista com o mesmo desconto obtido pelo governo ou parcela o saldo sob regras do Conselho Monetário Nacional.
Calendário desenhado: MP alterando a Lei 14.690/2023 ainda em setembro; chamada de propostas em novembro; entrega em dezembro; homologação em janeiro/2027; contratos e desconto na prática a partir de fevereiro/2027. Tudo isso assume que a MP anda no Congresso sem esvaziar o desconto médio de 90%.
Enquanto o programa não abre, organizar planilha e cortar juros do rotativo continua sendo o trabalho sujo que ninguém terceiriza. Leitura direta: Como organizar sua vida financeira – Gustavo Cerbasi (ASIN 8543102588). No ML: Cerbasi vida financeira.
Ofertas NM: Amazon – Como organizar sua vida financeira (ASIN 8543102588) · Mercado Livre – Cerbasi · loja.nerdminimalista.com.br
Filtro NM: alívio real versus timing eleitoral
Anunciar Desenrola 3.0 a menos de duas semanas do primeiro turno é política. Isso não anula a dívida de quem está negativado há três anos. Também não autoriza criar dívida nova esperando desconto futuro. Programa com alívio em fev/2027 não paga a cobrança de outubro/2026. Quem está no limbo precisa de acordo atual, orçamento e, se couber, fases anteriores do Desenrola ainda abertas, não de hashtag.
O ponto positivo do desenho é o repasse integral do desconto. O ponto frágil é execução: desconto médio abaixo de 90% estoura o custo ou reduz o alcance; critérios de renda mal definidos geram fila e judicialização; dívida de água e luz fica de fora na primeira leva.
O que fazer agora se você está no perfil
Junte contratos e veja data do atraso e valor original. Tire print de negativação. Evite golpes de “inscrição antecipada Desenrola 3.0” por WhatsApp. Acompanhe a MP e o edital de novembro em canais oficiais. Se a dívida for de luz ou varejo, entenda que a primeira leva pode não te cobrir. Se for cartão/pessoal no intervalo de dias, aí sim o radar liga.
Negativação, score e o que o programa não promete
Limpar nome em birô e recuperar score são processos com lag. Mesmo com desconto de 90%, o tempo entre homologação, baixa da dívida e atualização nos birôs pode frustrar quem espera cartão novo na semana seguinte. Planeje o uso do programa como alívio de estoque de dívida velha, não como passe livre para consumir de novo no rotativo.
Outro cuidado: dívida de R$10 mil originais com anos de encargos pode ter virado monstro bem maior no extrato do banco. O desconto incide sobre a carteira comprada nas regras do edital, não sobre o número assustador que aparece no SMS de cobrança. Leia o contrato quando sair. Se a proposta de parcelamento do saldo residual trouxer juro alto, faça conta: à vista com desconto versus parcela longa pode inverter a vantagem.
Para quem está fora do intervalo de 720 – 1.645 dias, o Desenrola 3.0 não é desculpa para parar de negociar agora. Acordo hoje com desconto menor e vida seguindo às vezes supera esperar fevereiro/2027 com a cobrança ativa.
Desenrola 2.0 versus 3.0
A fase 2, aberta em maio/2026, ainda pressiona bancos a renegociar com descontos altos. A fase 3 troca persuasão por compra direta. Para o banco, vender carteira com 90% de desconto pode ser limpeza de balanço. Para o devedor, a pergunta prática é se o CPF limpa de fato nos birôs e em quanto tempo o score reage. Isso só a regulamentação e o contrato vão dizer.
Resumo operacional: União compra dívidas cartão/pessoal até R$10 mil com 720 – 1.645 dias de atraso; alvo ~R$150 bi / custo ~R$15 bi; MP agora, leilões nov/2026, alívio fev/2027.
Quais dívidas entram no Desenrola 3.0?
Cartão rotativo/parcelado e crédito pessoal sem consignado, valor original até R$10 mil, atraso 720 – 1.645 dias em 25/09/2026.
Quando o desconto chega na família?
Calendário anunciado aponta fevereiro/2027 após leilões e homologação.
Água e luz entram?
Não na descrição da primeira leva bancária; podem aparecer em lotes futuros de credores não bancários.
Preciso me cadastrar agora?
Não há inscrição antecipada confiável. Golpe usa urgência. Espere canais oficiais após a MP e o edital.
Fontes: The Rio Times (25 – 26/09/2026); O Globo; CartaCapital; Terra; dados do Tesouro Nacional citados.
Nerd Minimalista – desconto de 90% em 2027 não paga boleto de outubro.
 DicaParcelado sem juros ou à vista com desconto? A conta que eu faço antes de pagarÀ vista no Pix com desconto ou 10x sem juros no cartão? Com o CDI a 13,65%, o desconto precisa passar de uns 4,5% pra vencer 10 parcelas. A tabela de bolso, o juro escondido no sem juros e quando a conta nem importa.
 DicaOrçamento básico sem planilha colorida: o suficiente que funcionaOrçamento básico com três baldes (precisa/quero/guarda), olhada semanal e zero teatro de planilha.
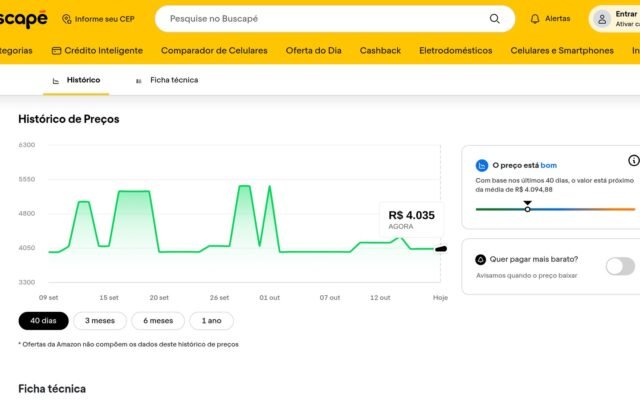 DicaBlack Friday 2026: monte hoje o histórico de preço do que você quer comprarA Black Friday 2026 cai em 27 de novembro, mas a maquiagem de preço acontece antes, em outubro e no começo de novembro. A lista curta, as ferramentas e os prints que eu usaria pra chegar no dia sabendo se o desconto é de verdade.
 DicaAssinatura em dólar: quanto você paga de verdade com IOF e spreadAquela assinatura de US$ 20 nunca custa 20 vezes o dólar do Google. IOF de 3,5%, spread do banco e cobrança em reais de site gringo explicam a diferença, e dá pra cortar parte dela.
Comentários (0)
Para comentar, entre ou crie sua conta.