Parcelado sem juros ou à vista com desconto? A conta que eu faço antes de pagar
À vista no Pix com desconto ou 10x sem juros no cartão? Com o CDI a 13,65%, o desconto precisa passar de uns 4,5% pra vencer 10 parcelas. A tabela de bolso, o juro escondido no sem juros e quando a conta nem importa.

“No Pix sai com 10% de desconto, ou dá pra fazer em 10x sem juros.” Todo mundo já ouviu essa frase no caixa, e quase todo mundo responde no chute, pela sensação de que parcelar é “usar o dinheiro do banco de graça” ou de que pagar à vista é sempre mais responsável.
Nenhuma das duas intuições está certa sempre. Dá pra decidir em um minuto, com uma conta só, e com a Black Friday marcada pra 27 de novembro essa pergunta vai aparecer muito nas próximas semanas.
O “sem juros” costuma ter juros dentro
Desde a Lei 13.455/2017, a loja pode cobrar preços diferentes conforme a forma de pagamento. Foi isso que tornou comum o desconto no Pix ou no boleto. O efeito colateral é que, quando existe desconto à vista, o parcelado “sem juros” passa a embutir juros sobre o preço à vista.
Um exemplo com números redondos: um console de R$ 3.600 em 10x de R$ 360. Se a loja oferece 5% no Pix (R$ 3.420), as parcelas cobram por baixo dos panos uns 0,94% ao mês. Se o desconto é de 10% (R$ 3.240), o juro escondido sobe pra 1,96% ao mês, o equivalente a 26,3% ao ano. Fiz essas contas tratando as 10 parcelas como um financiamento do preço à vista, primeira parcela em 30 dias.
Parcelar ainda pode valer a pena. Depende de esse juro escondido ser maior ou menor do que o seu dinheiro rende enquanto as parcelas não vencem.
Quanto o seu dinheiro rende esperando as parcelas
A Selic está em 13,75% ao ano desde 17 de setembro, depois do quinto corte seguido do Copom, e o CDI fechou em 13,65% ao ano na leitura de 15 de outubro, segundo a série do Banco Central. Um CDB de liquidez diária pagando 100% do CDI rende pouco mais de 1% ao mês bruto.
Daí sai o Imposto de Renda, que continua na tabela regressiva em 2026 porque a MP 1.303, que mudaria a tributação, caducou no Congresso em outubro do ano passado (Valor). Pra prazo de parcelamento, a alíquota é 22,5% até 180 dias e 20% de 181 a 360 dias. Com o IR descontado, sobra algo perto de 0,86% ao mês nas primeiras parcelas.
Se você não sabe onde deixar esse dinheiro, eu expliquei por que CDB acima do CDI pede cuidado e o que olhar no emissor. Pra essa finalidade, CDB de banco grande com liquidez diária ou Tesouro Selic resolvem.
A tabela de bolso
Calculei o desconto mínimo que faz o à vista empatar com o parcelado, supondo o dinheiro todo num CDB a 100% do CDI, uma parcela resgatada por mês e o IR de cada resgate pelo prazo dele:
- 3x sem juros: desconto de 1,6% já empata.
- 6x sem juros: empate em 2,8%.
- 10x sem juros: empate em 4,5%.
- 12x sem juros: empate em 5,3%.
Desconto acima do número da linha, pague à vista. Abaixo, parcele e deixe o dinheiro trabalhando. No exemplo do console, você precisaria guardar uns R$ 3.439 hoje pra pagar as 10 parcelas de R$ 360. Então o Pix com 10% (R$ 3.240) ganha com folga, e um Pix com 3% (R$ 3.492) perde.
Calculadoras de outros sites chegam a números na mesma faixa, com diferenças de alguns décimos por causa do método. O Finanças com Fran, por exemplo, chega a 4,8% pra 10 parcelas. Pra decidir na fila do caixa, essa diferença não muda nada. E a tabela anda com a Selic: se os cortes previstos pro fim do ano vierem, o empate cai um pouco e o desconto à vista ganha força. Acompanho essas projeções no Focus da semana.
O que a galera diz
No r/investimentos, um usuário refez as contas e concluiu que a regra de bolso “rendeu mais de 1% ao mês, parcela” só valia quando o desconto à vista era pequeno. Nas respostas apareceu o lembrete de que faltava o Imposto de Renda nessa conta, um ponto que planilha nenhuma pega (não se descapitalizar quando a compra come boa parte do salário) e uma regra de bolso: sem desconto, parcela; com desconto, paga à vista no crédito em 1x pra ainda ganhar o cashback do cartão.
Concordo com os dois últimos. Cashback e pontos entram na conta: se o cartão devolve alguma coisa e a loja aceita o preço à vista no crédito em 1x, essa costuma ser a melhor combinação. E caixa na mão tem valor que a tabela não mostra.
Quando essa conta nem importa
A tabela parte de duas premissas que muita gente não cumpre. A primeira é que o dinheiro existe e fica aplicado. Se você parcela porque não tem os R$ 3.600, a comparação com o CDB não se aplica. A pergunta passa a ser se as parcelas cabem no orçamento dos próximos dez meses junto com tudo o que já está na fatura.
A segunda é que a fatura vai ser paga inteira. Uma única fatura no rotativo apaga anos de vantagem do parcelado, porque o juro do cartão roda muito acima do CDI. Parcela em cima de parcela é o caminho mais curto pra isso, e mostrei como o efeito cascata pega quem parcelou no Dia das Crianças e vai chegar à Black Friday e ao Natal com a fatura cheia.
E o dinheiro das parcelas não pode ser a sua reserva. Se a reserva de emergência é a mesma conta de onde saem as parcelas, um imprevisto no meio do caminho te obriga a escolher entre pagar a geladeira quebrada e a parcela do console.
O que eu faço antes de pagar
- Pergunto o preço à vista, mesmo quando a loja não anuncia desconto. Às vezes ele existe e só aparece se alguém perguntar.
- Calculo o desconto em porcentagem e comparo com a tabela pelo número de parcelas.
- Se parcelar ganhar, separo o valor total num CDB de liquidez diária ou no Tesouro Selic no mesmo dia, longe da conta do dia a dia, e resgato uma parcela por mês.
- Olho a fatura dos próximos meses antes de aceitar. Se as parcelas novas somadas às antigas passam do que eu consigo pagar sem aperto, a compra espera.
- Se o desconto ficar perto do empate, pago à vista. A diferença em reais é pequena e eu tiro uma parcela da cabeça.
Minha opinião
O parcelado sem juros é uma das poucas vantagens reais que o consumidor brasileiro tem, já que juro alto faz o dinheiro parado render. Mas o comércio também aprendeu a jogar, e o desconto à vista de 10% ou mais virou uma forma de cobrar juros de quem parcela sem que ninguém perceba.
Por isso eu deixo a intuição de lado e faço a conta. Com desconto grande, pago à vista sem pensar duas vezes. Sem desconto nenhum, parcelo e deixo o dinheiro no CDB. Nos casos do meio, a tabela decide em um minuto. Como lembrei no post de orçamento sem planilha, o que derruba o orçamento costuma ser comprar sem ter o dinheiro, e nessa situação nenhuma forma de pagamento salva.
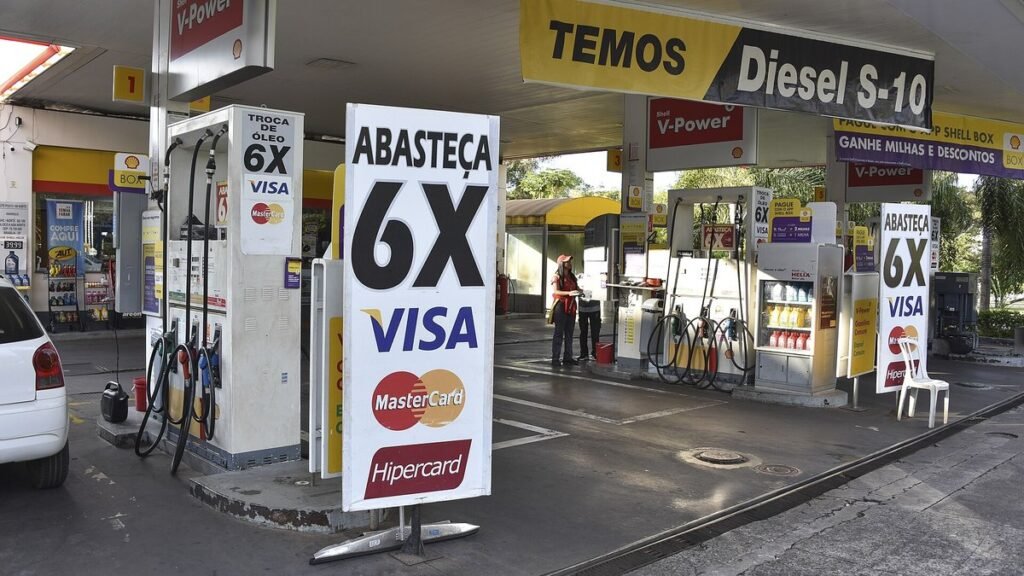
Imagem: placa “Abasteça 6X” no cartão em posto de Brasília que parcelava combustível sem juros, foto de Pillar Pedreira/Senado Federal, CC BY 2.0, via Wikimedia Commons
 GuiaSaldo em bet: como pegar seu dinheiro de volta até 14/10Com a proibição das bets, os bancos têm até 14 de outubro pra devolver os saldos, e mais de R$ 1 bilhão já voltou. Veja onde o dinheiro cai, o que fazer se não aparecer e como fugir do golpe.
 DicaAssinatura em dólar: quanto você paga de verdade com IOF e spreadAquela assinatura de US$ 20 nunca custa 20 vezes o dólar do Google. IOF de 3,5%, spread do banco e cobrança em reais de site gringo explicam a diferença, e dá pra cortar parte dela.
 DicaTeste grátis que vira cobrança: o marketing das assinaturas e como se defenderTeste grátis com cartão conta com o seu esquecimento. Os truques mais comuns, o caso Prime nos EUA, o que o CDC garante e como eu evito pagar assinatura esquecida.
 BásicoConta de jogo banida: a Justiça diz que skin é sua?Skins, passes de batalha e moedas viraram dinheiro de verdade, mas pelos termos de uso são licença. Veja o que o STJ já decidiu sobre banimento e como proteger seu dinheiro.
Comentários (0)
Para comentar, entre ou crie sua conta.