Aporte mensal em 10 minutos: pare de adiar o básico
Aporte mensal chato vence tip: como programar em 10 minutos, o que ignorar e quando não mexer no automático.

Você já abriu o app do banco, olhou o saldo e fechou de novo porque “ainda não escolheu a estratégia perfeita”. Aporte mensal chato, no mesmo dia, no mesmo produto, vence essa espera com folga.
Minha tese é seca. A maioria adia investir esperando o setup ideal: planilha colorida, guru do mês, timing de selic, ETF certo. Enquanto isso o dinheiro fica na conta corrente virando conforto falso. Um aporte fixo em Tesouro, fundo DI, ETF amplo ou fundo conservador que você entende bate caça a tip por anos a fio.
Isso importa porque decisão financeira boa raramente parece épica no dia. Parece repetição. Dez minutos no app do banco ou da corretora, regra automática, e você some da tela. O resto do mês você vive. Sem checar cotação como se fosse placar de futebol.
Aporte mensal começa antes da “estratégia genial”
Escolha um valor que sobreviva ao mês ruim. Não o valor do mês em que você recebeu 13º e se sentiu rico. Se R$ 200 for o que cabe sem drama, R$ 200 é o herói. Subir depois é fácil. Começar alto e cancelar em março ensina o cérebro que investir é hobby sazonal.
Defina o dia. Dia do salário, ou dois dias depois (pra folha cair de verdade). Ative débito automático ou ordem programada. Se o app pedir confirmação manual todo mês, você vai “esquecer” nos meses cansativos. Automação é o produto; o ativo é só o veículo.
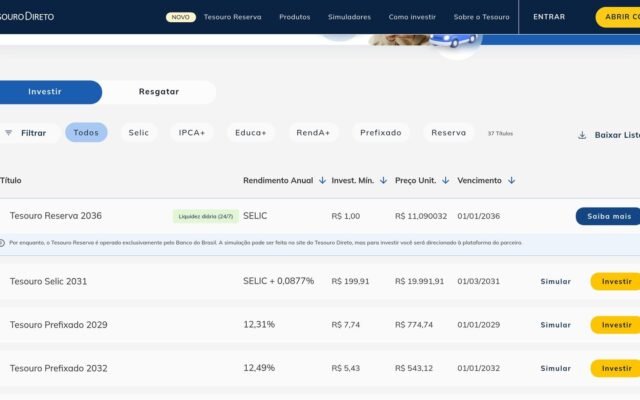
Produto: algo chato o bastante pra você não querer mexer. Tesouro Selic ou fundo DI pra reserva e início. ETF de índice amplo ou fundo de ações barato se o horizonte for longo e a reserva de emergência já existir. Fundo multimercado com taxa absurda e nome em inglês não é maturidade. É marketing.
O que ignorar enquanto o aporte roda
Ignore tip de grupo. Ignore “ação do momento”. Ignore thread que promete dobrar em 90 dias. Ignore comparação com o primo que comprou cripto na alta e agora ensina. Seu aporte mensal não compete com highlight de rede social.
Ignore também a vontade de “otimizar” toda semana. Rebalancear por tédio custa imposto, corretagem emocional e tempo. Uma revisão por semestre costuma bastar pra quem está na fase de acumular. Se você troca de fundo mais do que troca de escova de dente, o problema não é o mercado.
Leitura que ancora o básico ajuda mais do que newsletter diária. O clássico O homem mais rico da Babilônia – George S. Clason (ASIN 8595081530) martela a ideia de pagar a si primeiro: separar uma fatia antes do resto da vida comer tudo. No Mercado Livre, a mesma obra aparece como Livro O homem mais rico da Babilônia. Use como lembrete de hábito, não como manual de day trade.
Como montar o aporte em dez minutos (de verdade)
- Abra o app da corretora ou banco onde você já tem conta. Não abra conta nova só pra procrastinar.
- Escolha um produto que você consegue explicar em uma frase pra alguém sem jargão.
- Programe o valor e a data. Confirme se há saldo mínimo e se o débito vem da conta certa.
- Anote num bloco de notas: “aporte X todo dia Y em Z”. Uma linha. Sem dashboard.
- Saia do app. Silencie alerta de cotação se ele só serve pra ansiedade.
Se você ainda não tem reserva de emergência, o primeiro aporte mensal pode ir 100% pra liquidez (Tesouro Selic / DI). Só depois de um colchão curto (três meses de gasto essencial é meta comum; ajuste à sua realidade) faz sentido empurrar parte pra risco maior. Misturar “preciso desse dinheiro em 40 dias” com ação volátil é receita clássica de vender no pior momento.
Quando NÃO mexer no aporte
Notícia de jornal pedindo pânico: não mexa. Queda de 3% num dia: não mexa. Amigo pedindo pra “aproveitar a oportunidade”: não mexe no aporte automático; se quiser especular, use uma fatia nomeada e pequena, separada. Misturar caixa de longo prazo com FOMO é como misturar almoço com sobremesa no mesmo prato e reclamar que engordou.
Mexa quando a vida mudar de verdade: salário novo, filho, desemprego, dívida cara. Aí o valor do aporte sobe, desce ou pausa com intenção. Pausa consciente com data de retorno é adulta. “Parei porque o mercado tá estranho” quase sempre é medo vestido de análise.
Também mexa se o produto cobrir taxa que come retorno sem entregar gestão útil. Comparar taxa e benchmark uma vez por ano é higiene. Comparar todo dia é vício.
Erros comuns que matam o hábito
Começar com valor heroico e cancelar. Espalhar R$ 50 em oito produtos pra parecer diversificado. Acompanhar saldo com a mesma frequência com que abre Instagram. Esperar “entender tudo de macro” antes do primeiro real. Macro nunca acaba. O aporte cabe em cima do que você já sabe: gastar menos do que ganha e separar uma fatia com nome.
Outro erro: tratar aporte como penitência. Se o valor dói todo mês, abaixa. Hábito que dói vira exceção. Hábito que cabe vira identidade quieta: “eu aporte todo mês”. Identidade quieta rende mais que motivação de janeiro.
Um mês de teste sem teatro
Semana 1: escolha valor e produto. Semana 2: ligue a recorrência. Semana 3: não abra o app pra “ver como está”. Semana 4: abra só pra confirmar que o débito passou. No mês seguinte, se sobrou folga, aumente 10%. Se apertou, mantenha. Aumentar sob sobra é progresso. Aumentar sob culpa é recidiva.
Se você já investe de forma irregular, transforme irregular em calendário. O valor pode ser o que você já costuma jogar “quando sobra”. A diferença é tirar o “quando” da equação.
Perguntas frequentes
Aporte mensal pequeno “não vale a pena” por causa de taxa?
Em produtos com taxa alta, às vezes o custo come o começo. Prefira veículo barato (Tesouro, ETF de taxa baixa, fundo DI simples). Centavos de taxa importam mais do que logo bonito.
Posso aportar em cripto automaticamente?
Pode, se for fatia pequena e consciente de volatilidade. Não troque a base chata (reserva + índice amplo) por 100% especulação só porque o app facilita compra recorrente.
E se eu atrasar um mês?
Retome no mês seguinte sem “compensar em dobro” se isso quebrar o orçamento. Consistência vence herói pontual.
Ofertas NM: Amazon – O homem mais rico da Babilônia – George S. Clason (ASIN 8595081530) · Mercado Livre – Livro O homem mais rico da Babilônia
Se quiser contar qual produto chato você escolheu (sem pedir tip de ticker), escreva pra contato@nerdminimalista.com.br.
Aporte mensal em dez minutos é o básico que a internet adia com conteúdo infinito. Pare de esperar a estratégia perfeita. Programe o valor, escolha o chato certo, e deixe o tempo trabalhar enquanto você vive o resto do mês fora do app.
 DicaTaxa de administração: olhe o custo antes da rentabilidadeTaxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.
 DicaCDB muito acima do CDI: o que o caso Banco Master ensina antes de você investirCDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.
 DicaReserva de emergência antes de investir: quanto e onde guardarReserva de emergência vem antes de ação e cripto. Quanto guardar para CLT e autônomo, onde deixar (Tesouro Selic, CDB, poupança) e como montar.
 InvestimentosBanco bloqueia IA da Meta de mexer no seu dinheiroO CEO da Charles Schwab disse à Bloomberg que a corretora bloqueia agentes de IA como o Muse, da Meta, que tentam movimentar dinheiro com a senha do cliente. JPMorgan segue a mesma linha. Entenda o que isso ensina pra quem usa banco no Brasil.
Comentários (0)
Para comentar, entre ou crie sua conta.