Taxa de administração: olhe o custo antes da rentabilidade
Taxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.

No app da corretora, a rentabilidade passada aparece em letra grande e verde. A taxa de administração aparece em letra miúda, e é a única parte da conta que você paga com certeza todo ano, com sol ou com crise. Por isso, antes de perguntar quanto um investimento rende, eu pergunto quanto ele custa.
Retorno futuro ninguém controla, e custo é o único número da sua carteira que você decide no momento da compra e que não depende de juros, eleição ou humor de mercado. Faz sentido começar por ele.
Custo é certo, retorno é promessa
Uma conta simples, ilustrativa, sem imposto e com números redondos. Pegue R$ 10.000 aplicados por dez anos num investimento que rende 10% ao ano antes de qualquer taxa.
Sem custo nenhum, o dinheiro vira cerca de R$ 25.937. Com uma taxa de 0,5% ao ano (rendimento líquido de 9,5%), vira uns R$ 24.782. Com 2% ao ano (8% líquido), fica em torno de R$ 21.589. A diferença entre o barato e o caro passa de R$ 3.000 sobre um aporte de R$ 10.000, e o produto é o mesmo. Só mudou quem ficou com a fatia.
Isso acontece porque taxa também tem juros compostos, só que a favor de outra pessoa. Todo ano ela tira um pedaço do patrimônio, e esse pedaço deixa de render nos anos seguintes. Em dois ou três anos parece troco. Em dez, vira uma parte grande do que você ganhou.
Onde o custo se esconde
Taxa de administração é a mais óbvia, mas raramente é a única. Vale procurar estas no material do produto:
Taxa de administração. Percentual anual cobrado pelo fundo sobre todo o patrimônio, rendendo bem ou mal. Está na lâmina e no regulamento.
Taxa de performance. Parte do que o fundo render acima de um índice de referência. Pode ser justa, desde que a régua seja honesta (bater o CDI é diferente de bater a poupança).
Taxa de custódia. No Tesouro Direto, a B3 cobra 0,20% ao ano, e no Tesouro Selic não há cobrança para valores até R$ 10.000 por CPF, só sobre o excedente (regras do Tesouro Direto; tarifas da B3). Desde o fim de 2024 essa taxa é descontada no resgate, no vencimento ou no pagamento de juros, e não mais a cada semestre (Agência Brasil).
Imposto de renda. Não é taxa de ninguém, mas pesa igual. Na renda fixa a tabela é regressiva: 22,5% até 180 dias, 20% até 360 dias, 17,5% até 720 dias e 15% acima disso, sempre sobre o rendimento (Receita Federal). Resgatar cedo por ansiedade custa mais caro do que muita gente imagina.
Fundo caro tem que ganhar a corrida todo ano
Minha implicância com produto caro é matemática. Um fundo que cobra 2% ao ano precisa entregar 2 pontos a mais que uma alternativa barata parecida, todo ano, só pra empatar. Inclusive nos anos ruins, porque a taxa é cobrada de qualquer jeito.
Alguns gestores conseguem isso por um tempo. Poucos conseguem por muito tempo, e você só descobre quem eram depois que já pagou. Por isso eu trato custo alto como algo que o produto precisa justificar com folga. Taxa alta pode vir junto com apresentação caprichada e resultado comum.
Pra comparar, o ponto de partida mais barato que o investidor brasileiro tem é o próprio Tesouro Selic: título público, liquidez diária e custódia zero até R$ 10.000. Qualquer coisa mais cara deveria responder à pergunta “o que você me entrega a mais que isso?” antes de entrar na carteira.
Transforme porcentagem em reais
Porcentagem pequena engana. “1,5% ao ano” parece nada. Em R$ 20.000, são R$ 300 por ano saindo da sua conta, todo ano, rendendo pra outra pessoa. Em R$ 50.000 com 2%, são R$ 1.000 por ano.
Meu hábito antes de qualquer aplicação é fazer essa conversão de cabeça e perguntar se eu pagaria esse valor em dinheiro vivo pelo serviço. Se a resposta for “não, nem pensar”, a taxa está cara pra mim, por melhor que o gráfico do passado pareça.
Bogle já tinha resolvido isso
John C. Bogle fundou o Vanguard Group, ajudou a popularizar o fundo de índice e passou a vida defendendo custo baixo e paciência de longo prazo contra especulação (Wikipédia). O argumento dele é o deste post levado às últimas consequências: o retorno médio do mercado é dividido entre todos os investidores, e cada real de custo sai do seu pedaço.
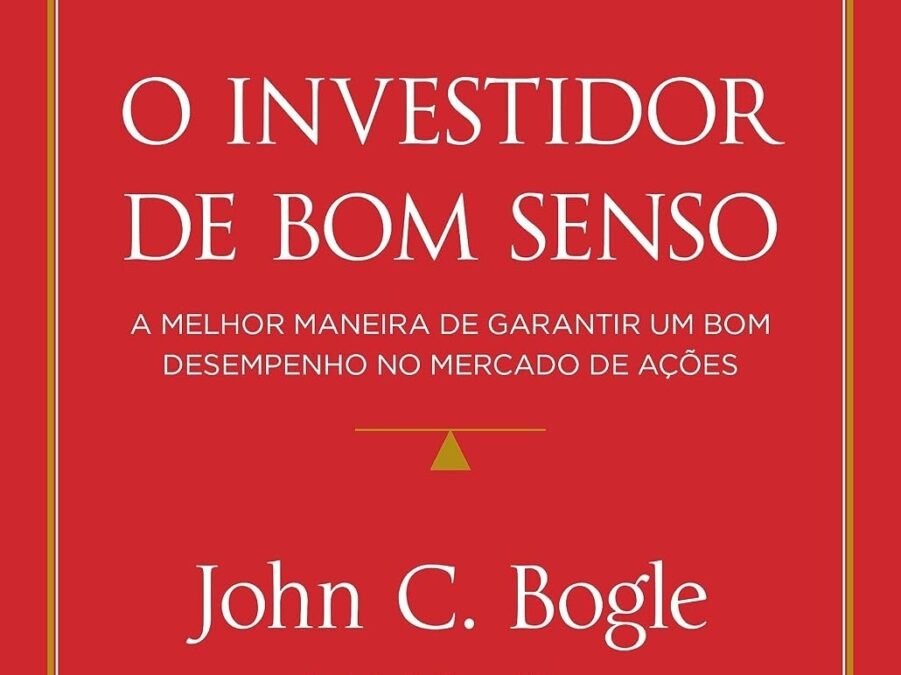
Se você quer o raciocínio completo, o livro dele em português é O investidor de bom senso. É curto, direto e foca no mercado americano, mas a lógica de custo vale igual aqui. Também dá pra procurar no Mercado Livre.
Onde essa regra pode te enganar
Custo baixo é o primeiro filtro, não o único. Um produto barato com risco que você não entende continua sendo má ideia. Um título com vencimento longo e taxa zero pode ser ruim se você vai precisar do dinheiro no ano que vem. Liquidez, risco e prazo continuam na mesa.
Também não vale trocar tudo de lugar por causa de 0,1% de diferença. Resgatar antes da hora pode disparar imposto na alíquota mais alta da tabela e anular a economia. Mude o que está claramente caro, com calma, e deixe o resto quieto.
Perguntas frequentes
Onde vejo a taxa de administração de um fundo?
Na lâmina de informações essenciais e no regulamento, que a corretora precisa disponibilizar. Se não achar fácil, pergunte por escrito ao atendimento.
Taxa de performance é sempre ruim?
Não necessariamente. Ela é cobrada só sobre o que passar do índice de referência. O problema aparece quando o índice é fácil demais de bater.
CDB e LCI têm taxa de administração?
Normalmente não cobram taxa explícita; o custo está embutido no quanto o banco paga. Por isso a comparação certa ali é a rentabilidade líquida oferecida.
Ofertas NM: Amazon – O investidor de bom senso – John C. Bogle (ASIN 8543110114) · Mercado Livre – Livro O investidor de bom senso Bogle
Rentabilidade passada fala do que já aconteceu, e a taxa está escrita no regulamento pros próximos anos. Quando eu olho um investimento novo, a primeira linha que procuro é quanto ele me cobra por ano, em reais. Se essa linha não fecha, nem leio o resto da apresentação.
Imagem de capa: capa de O investidor de bom senso, de John C. Bogle (Editora Sextante), via Amazon.com.br.
 DicaAporte mensal em 10 minutos: pare de adiar o básicoAporte mensal chato vence tip: como programar em 10 minutos, o que ignorar e quando não mexer no automático.
 DicaCDB muito acima do CDI: o que o caso Banco Master ensina antes de você investirCDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.
 InvestimentosBanco bloqueia IA da Meta de mexer no seu dinheiroO CEO da Charles Schwab disse à Bloomberg que a corretora bloqueia agentes de IA como o Muse, da Meta, que tentam movimentar dinheiro com a senha do cliente. JPMorgan segue a mesma linha. Entenda o que isso ensina pra quem usa banco no Brasil.
 InvestimentosTesouro IPCA+ 2050 subiu 13% numa semana: por quêTítulos longos do Tesouro Direto superaram o Ibovespa na conta bruta entre 2 e 9/10. Entenda duration, IOF/IR e por que esse 13% não é ganho automático de quem compra agora.
Comentários (0)
Para comentar, entre ou crie sua conta.