CDB muito acima do CDI: o que o caso Banco Master ensina antes de você investir
CDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.

Por um bom tempo, o CDB do Banco Master aparecia no topo do app da corretora pagando bem mais que a concorrência, com o selo “garantido pelo FGC” do lado. Parecia o melhor dos mundos: rende muito e, se der ruim, alguém paga. Deu ruim, e muita gente descobriu da pior forma que um CDB acima do CDI com FGC tem um custo que a propaganda não mostra.
Não vou te dizer pra nunca mais comprar CDB de banco médio. Mas o caso Master virou o melhor manual que a gente tem de como ler essas ofertas, e vale entender antes do próximo “140% do CDI” aparecer na sua tela.
O que aconteceu com o Banco Master
O Banco Central decretou a liquidação extrajudicial do Banco Master em 18 de novembro de 2025, junto com o Master de Investimento e o Letsbank. O FGC só começou a pagar os investidores em janeiro de 2026, cerca de dois meses depois, num processo que envolveu perto de 800 mil credores e uns R$ 40,6 bilhões em garantias, segundo o Valor Investe. Na comparação feita pela própria reportagem, os seis acionamentos anteriores do FGC tinham levado em média 27 dias pra pagar.
Os CDBs do Master chegaram a pagar até 140% do CDI. O G1 ouviu especialistas que lembraram que bancos médios saudáveis costumam pagar algo entre 110% e 120% do CDI. Taxa muito acima disso, na leitura deles, mostrava um banco que não conseguia mais se financiar barato com investidor profissional e foi buscar dinheiro na pessoa física.
Depois vieram as liquidações do Will Bank, que fazia parte do conglomerado, e do Banco Pleno, e parlamentares protocolaram pedido de CPMI sobre o caso no Congresso.
O que o FGC cobre de verdade
O FGC funcionou: em julho, segundo o balanço do fundo, mais de 93% dos credores do Master, do Master de Investimento e do Letsbank já tinham recebido. Só que “garantido pelo FGC” tem letras miúdas que fazem diferença:
- O limite é de R$ 250 mil por CPF por instituição ou conglomerado, e ele inclui os juros. O Estadão deu um exemplo bem claro: quem aplicou R$ 200 mil e tinha R$ 70 mil de rendimento até a liquidação recebe R$ 250 mil. Os outros R$ 20 mil entram na fila de credores da massa falida, sem prazo.
- O rendimento para no dia da liquidação. O FAQ do Banco Central confirma que as aplicações ficam congeladas a partir dessa data. Os dois meses de espera foram dois meses sem render nada.
- Existe um teto de R$ 1 milhão a cada quatro anos por CPF, somando todos os bancos que quebrarem nesse período. Quem espalhou dinheiro em vários bancos arriscados achando que estava blindado precisa olhar essa conta.
Ou seja: o FGC protege o principal até um limite, mas não protege seu tempo, sua liquidez nem os juros que você esperava ganhar.
Por que a taxa alta aparecia tanto no app
Aqui entra uma parte que pouca gente sabe. Corretoras ganham pra distribuir CDB, e o investidor não vê quanto. O Valor Investe explicou o mecanismo: pode ser uma comissão direta, pode ser spread (o banco emite a 140% do CDI e a plataforma vende pra você a 120%, ficando com a diferença), ou as duas coisas. Em geral, quanto mais arriscado o banco, maior a taxa e maior a comissão.
A corretora não precisa estar mentindo pra isso pesar: o destaque na vitrine do app também é venda. Eu passei a olhar a prateleira de CDB como olho anúncio patrocinado no Google.
Minha opinião sobre CDB acima do CDI
CDB de banco médio pagando um pouco mais que o grandão faz sentido e pode entrar na carteira. Banco pequeno paga mais porque tem mais risco, e é justo você ser pago por isso. O erro foi tratar 140% do CDI com FGC como se fosse Tesouro Selic com bônus.
O que me incomoda é o selo “garantido pelo FGC” virar argumento de venda principal. O FGC existe pra proteger o sistema e o pequeno poupador numa quebra. Quando ele vira o motivo pra comprar, o investidor para de olhar pra quem está pegando o dinheiro emprestado, e foi exatamente isso que deixou o Master crescer tanto.
Como escolher CDB sem cair nessa
Isso é o que eu faço hoje:
- Compare a taxa com a média. Se um banco paga muito mais que bancos parecidos, pergunte por quê. Taxa fora da curva costuma significar banco com dificuldade de captar.
- Calcule o limite com os juros. Não coloque R$ 250 mil num CDB de cinco anos achando que está coberto. Faça a conta do valor final e deixe uma folga pra caber no limite até o vencimento.
- Some por conglomerado, não por marca. O limite vale pro grupo. Will Bank e Master eram do mesmo conglomerado. Antes de dividir o dinheiro, veja quem é dono de quem.
- Reserva de emergência fica longe de banco arriscado. Se você precisar do dinheiro amanhã, ele não pode estar congelado dois meses. Pra reserva, liquidez diária em emissor sólido ou Tesouro Selic.
- Prazo curto em emissor duvidoso. Se quiser pegar a taxa maior de um banco médio, prefira vencimentos curtos e valores pequenos.
- Abra o balanço. Todo banco que emite CDB publica balanço na área de relações com investidores. Você não precisa virar analista, mas notícia de prejuízo, venda de carteira às pressas ou investigação já é motivo pra passar.
E se você ainda tem dinheiro a receber
O FGC ainda tinha valores parados de credores do Master que não pediram o reembolso, segundo balanço divulgado em julho. Se você ou alguém da família tinha CDB, conta ou poupança no Master, no Letsbank ou no Will Bank, o pedido é feito pelo aplicativo oficial do FGC (pessoa jurídica usa o site fgc.org.br). Cuidado com golpe: o FGC não pede pagamento de taxa pra liberar dinheiro, e o caminho é sempre o app oficial.
Fechando
CDB acima do CDI não é proibido nem sinônimo de golpe. É uma aposta no banco que emite, com um seguro parcial e lento por trás. Se você entra sabendo disso, com valor que cabe no limite e prazo que você aguenta esperar, beleza. Se entra porque o app mostrou a taxa grande e o selo do FGC, o caso Master mostrou como essa história pode terminar.
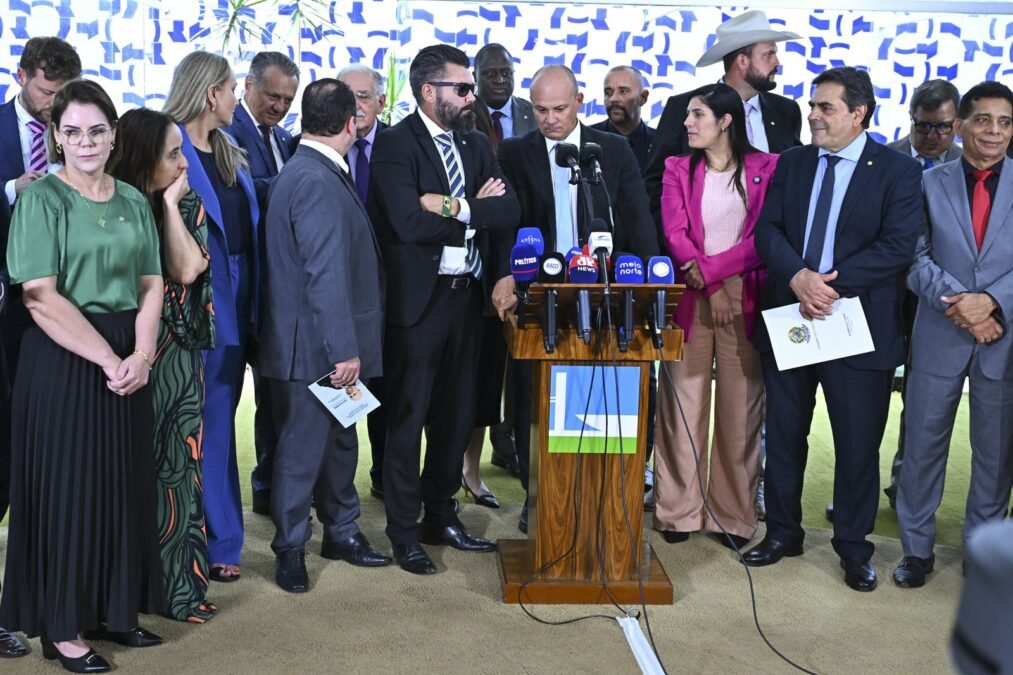
Imagem: coletiva de parlamentares sobre a CPMI do Banco Master, foto do Senado Federal, CC BY-SA 4.0, via Wikimedia Commons
 DicaAporte mensal em 10 minutos: pare de adiar o básicoAporte mensal chato vence tip: como programar em 10 minutos, o que ignorar e quando não mexer no automático.
 DicaTaxa de administração: olhe o custo antes da rentabilidadeTaxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.
 InvestimentosTesouro IPCA+ 2050 subiu 13% numa semana: por quêTítulos longos do Tesouro Direto superaram o Ibovespa na conta bruta entre 2 e 9/10. Entenda duration, IOF/IR e por que esse 13% não é ganho automático de quem compra agora.
 DicaTeste grátis que vira cobrança: o marketing das assinaturas e como se defenderTeste grátis com cartão conta com o seu esquecimento. Os truques mais comuns, o caso Prime nos EUA, o que o CDC garante e como eu evito pagar assinatura esquecida.
Comentários (0)
Para comentar, entre ou crie sua conta.