Tesouro IPCA+ 2050 subiu 13% numa semana: por quê
Títulos longos do Tesouro Direto superaram o Ibovespa na conta bruta entre 2 e 9/10. Entenda duration, IOF/IR e por que esse 13% não é ganho automático de quem compra agora.

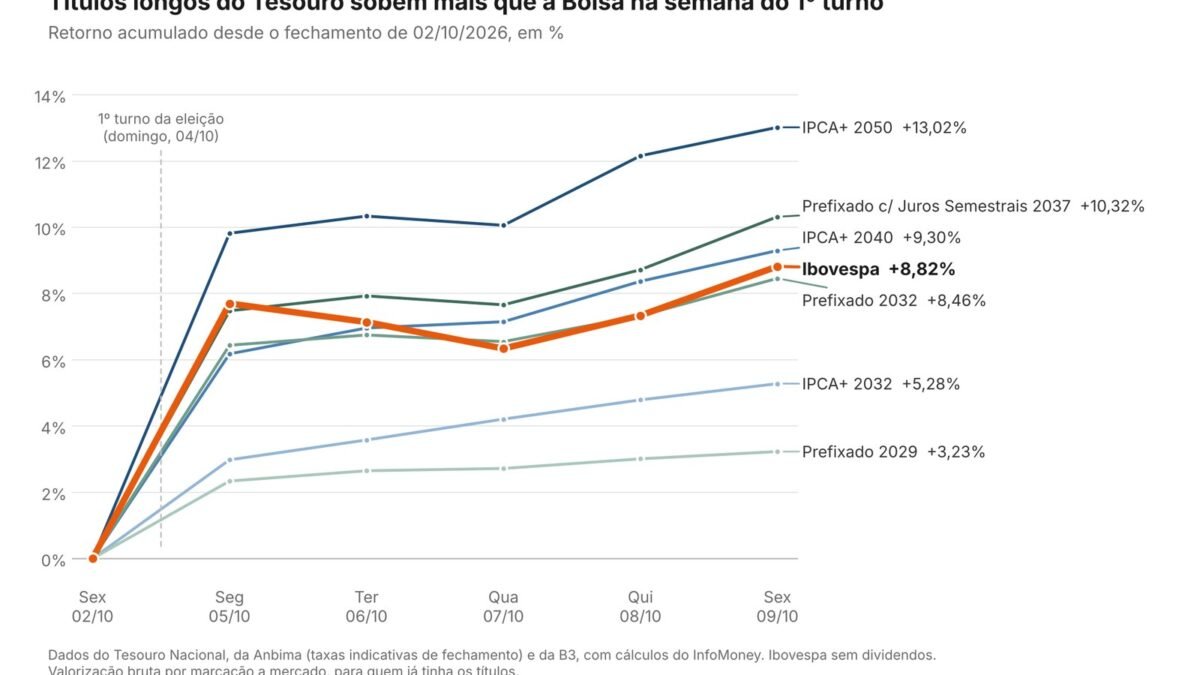
Na semana do primeiro turno, enquanto o Ibovespa fazia a melhor sequência desde 2020 e passava dos 209 mil pontos, uma parcela dos títulos longos do Tesouro Direto subiu ainda mais no preço. O levantamento do InfoMoney publicado em 10 de outubro de 2026 mostra o Tesouro IPCA+ 2050 com +13,02% brutos entre o fechamento de 2 e o de 9 de outubro, contra +8,82% do Ibovespa no mesmo intervalo. Prefixado com Juros Semestrais 2037 (+10,32%) e IPCA+ 2040 (+9,30%) também ficaram à frente da Bolsa na conta bruta.
Se você viu print de “renda fixa bateu a Bolsa” no grupo da família, respira. Essa valorização é marcação a mercado de quem já tinha o papel. Não é a taxa contratada mágica de quem compra segunda-feira e embolsa 13% na sexta sem custo.
O que aconteceu com as taxas
Preço e taxa dos títulos públicos andam em sentidos opostos. Quando o mercado passa a exigir menos prêmio (taxa cai), o preço de quem já carrega o título sobe. Na semana medida pelo InfoMoney, a taxa de mercado do IPCA+ 2050 recuou de IPCA+ 7,14% para IPCA+ 6,60%. Nos prefixados longos a queda de taxa foi ainda mais agressiva: o Prefixado com Juros Semestrais 2037 foi de 14,28% para 12,50% na referência citada.
No fechamento oficial do Tesouro Direto da sexta (9), as taxas de compra pra quem investe agora ficaram na faixa de IPCA+ 6,55% a 6,68% nos atrelados à inflação e 12,31% a 12,51% nos prefixados, segundo a mesma reportagem. São níveis bem abaixo do estresse pré-eleição, e ainda dependem do que o segundo turno e o fiscal forem precificar daqui pra frente.
Por que os longos “ganharam” da Bolsa na semana
Duration. Título longo mexe mais de preço pra cada ponto de taxa. Por isso o IPCA+ 2050 lidera o ranking mesmo sem ter a maior queda de taxa do grupo, enquanto o Prefixado 2029, mais curto, sobe só 3,23% apesar de recuo relevante de taxa. Leonardo Mendes, da Manchester Investimentos, citado pelo InfoMoney, liga parte desse prêmio à trajetória da dívida, déficits e risco fiscal: é ali que o mercado cobra (e corta) prêmio rápido quando a narrativa política muda.
A segunda-feira (5), primeiro pregão depois do domingo de votação, concentrou o tombo de taxa e o salto de preço. Nos dias seguintes a Bolsa devolveu parte do ganho; vários títulos longos se aguentaram perto das máximas. Na conta acumulada da semana, três papéis longos ficaram na frente do índice.
A pegadinha da conta de 13%
O próprio InfoMoney alerta: a comparação com a Bolsa só vale no bruto, pra quem já tinha o título, e só se concretiza se vender. Se você simular compra na sexta e venda na seguinte, entra preço de compra mais alto, IOF regressivo (que em prazo curtíssimo come a maior parte do ganho) e IR de 22,5%. Com esses pedágios, a Bolsa fica na frente com folga naquele exercício.
Outro ponto: expectativa não é política pronta. Marcelo Boragini, da Davos Investimentos, lembra que o mercado precifica cenário, não plano econômico já apresentado. JPMorgan, em relatório citado na matéria, elevou juros locais de neutro pra overweight, falando em momentum forte mesmo após o rali “maior que o esperado”. Momentum de banco não é ordem de compra pro seu CPF.
O que a galera está debatendo
No eixo de finanças BR, a conversa rápida depois do primeiro turno misturou euforia de bolsa com dúvida de quem carrega prefixado longo desde a taxa de dois dígitos. Quem comprou IPCA+ longo na taxa alta viu o extrato bonito na marcação. Quem precisa do dinheiro em 2027 e está no 2050 descobriu de novo que título longo sem intenção de carregar até o vencimento é renda variável disfarçada de selo do Tesouro.
Em comunidades de investimento, o conselho repetido (e sensato) foi: não venda só porque “deu 13% em uma semana” se a tese era carregar pra aposentadoria; e não compre o longo agora só porque o gráfico subiu, sem olhar a taxa nova e o seu horizonte.
O que fazer na prática
- Separe taxa contratada de marcação a mercado. Se vai ficar até o vencimento, a taxa da compra é o que importa. O sobe-e-desce diário é ruído (salvo se precisar vender).
- Bata o horizonte no papel. Dinheiro de 12–24 meses não deveria estar em IPCA+ 2050. Reserva de emergência continua em liquidez, não em duration longa.
- Se for comprar agora, olhe a taxa de hoje, não o retorno de quem comprou antes. Quem embolsou a marcação já estava posicionado.
- Cuidado com “renda fixa bateu Ibovespa” sem asterisco. Sem IOF, IR e sem dividendos no Ibovespa, a comparação vira marketing de grupo.
- Segundo turno e fiscal ainda mexem preço. A mesma duration que deu +13% devolve com força se a taxa voltar a subir.
O veredito do NM
A notícia é real e útil se você lê o asterisco. Títulos longos tiveram uma semana agressiva de marcação a mercado depois do primeiro turno, e isso diz mais sobre queda de prêmio de risco do que sobre “renda fixa virou day trade bom”. Eu não sairia do IPCA+ longo se a tese era aposentadoria. Eu também não entraria agora só porque o print do gráfico ficou verde. Taxa, prazo e necessidade de liquidez ainda mandam mais do que o ranking da semana.
Imagem: gráfico InfoMoney comparando valorização de títulos longos do Tesouro e Ibovespa entre 2 e 9/10/2026 (marcação a mercado, valores brutos).
Imagem de capa: gráfico do InfoMoney: títulos longos do Tesouro vs Ibovespa na semana do 1º turno (2–9/10/2026), com dados do Tesouro Nacional, Anbima e B3.
 DicaCDB muito acima do CDI: o que o caso Banco Master ensina antes de você investirCDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.
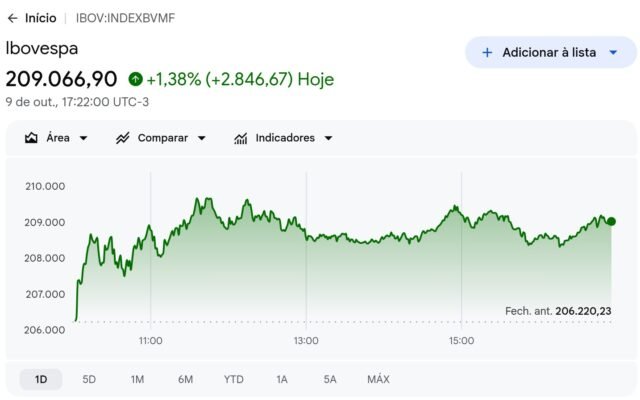 InvestimentosBolsa bate 209 mil pontos e dólar fica abaixo de R$ 5Ibovespa fecha a 209.066 pontos (09/10), recorde nominal e real, com alta de 8,82% na semana. Dólar vai a R$ 4,98 com pesquisas do 2º turno.
 DicaTaxa de administração: olhe o custo antes da rentabilidadeTaxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.
 InvestimentosBolsa dispara após 1º turno: o que esperar de dólar e jurosEWZ sobe quase 10% no after-hours e ~11,9% no pré-mercado após Flávio 47,03% x Lula 45,16%; analistas veem bolsa em alta, real forte e juros em queda.
Comentários (0)
Para comentar, entre ou crie sua conta.