Inflação de 2026 subiu na previsão: o que muda pro bolso
Focus 28/09 eleva IPCA 2026 a 4,99% (acima do teto 4,5%); IPCA 12m em 4,22%; Selic vista a 13,50% em novembro.

O Boletim Focus do Banco Central, publicado na segunda (28/09/2026), elevou a mediana do IPCA de 2026 para 4,99%, vindo de 4,92%. O número fica acima do teto de tolerância de 4,5% da meta de 3%. A Rio Times fechou o pacote em 29/09: inflação acumulada em 12 meses até agosto segue em 4,22%, ainda dentro da banda.
Quatro vírgula noventa e nove percentuais não é hiperinflação. É mercado dizendo que o alvo de 3% continua longe e que comida e serviços puxam a conta. Eu leio Focus como termômetro de expectativa, não como sentença do IBGE.
O que o Focus mostrou desta vez
Cerca de 144 instituições responderam. Entre as 61 que atualizaram a visão nos últimos cinco dias úteis, a mediana foi a 5,08%. Alimentos no domicílio têm projeção de alta de 6,85% em 2026 (antes 6,69%). Serviços aparecem em 5,45%. O IPCA-15 de setembro subiu 0,70% no mês, puxado em parte pelo fim de um crédito pontual na conta de luz ligado a Itaipu, e levou o acumulado do indicador para 4,47%.
A Selic está em 13,75% após o corte de 16/09. O Focus ainda embute mais um quarto de ponto, para 13,50%, na reunião de 3 e 4 de novembro, e depois pausa. O câmbio projetado para o fim do ano segue perto de R$5,20 por dólar há semanas. O próprio BC, no cenário de referência de 16/09, trabalhava com 5,2% de IPCA para 2026, acima do mercado.
Filtro NM: expectativa versus bolso
Expectativa alta alimenta reajuste de aluguel (IPCA ou IGP-M), renegociação de salário e preço de serviço. Não autoriza pânico de supermercado no domingo. A meta só conta como descumprida se o IPCA em 12 meses ficar fora da banda por seis meses seguidos. Hoje, com 4,22%, ainda não é esse filme. Setembro cheio sai em 9/10; eleição no domingo 4/10 bagunça narrativa, não necessariamente a planilha do Copom.
Para quem guarda dinheiro em renda fixa pós-fixada à Selic, o carrego real continua largo enquanto a Selic nominal ficar perto de 14% e a inflação esperada perto de 5%. Para quem está endividado no rotativo, a mesma Selic alta é pedágio. O Focus não resolve isso; só explica por que o juro não despenca.
Leitura de base, sem enrolação de guru: Pai Rico, Pai Pobre – edição 20 anos (ASIN 8550801488). No ML: Pai Rico Pai Pobre.
Ofertas NM: Amazon – Pai Rico Pai Pobre (ASIN 8550801488) · Mercado Livre – Pai Rico · loja.nerdminimalista.com.br
Selic, poupança e crédito
Poupança rende pouco frente ao CDI com Selic nesses níveis; quem ainda concentra liquidez só nela aceita conforto emocional no lugar de rendimento. Tesouro Selic e fundos DI simples continuam sendo o estacionamento óbvio para reserva. Crédito pessoal e cartão seguem caros: a mesma leitura de inflação que segura o Copom segura o spread.
Empresas e famílias já sentem comprometimento de renda com juros. O Focus manter 13,50% no fim de 2026 (e 12% só em 2027 na mediana) diz que alívio forte de crédito não é o cenário base. Planejar troca de carro ou reforma com parcela longa exige stress test de taxa, não só de preço de tabela.
O que observar nas próximas duas semanas
IPCA cheio de setembro (9/10), resultado eleitoral e a comunicação do Copom em novembro. Se o núcleo de serviços ceder e o choque de energia se mostrar pontual, a mediana de 4,99% pode recuar. Se comida e serviço insistirem, o BC fica sem espaço para cortar além do já precificado. Eu não troco estratégia de reserva de emergência por tip de Twitter no dia do Focus.
Alimentos, serviços e o núcleo que o Copom olha
O Focus destacar comida no domicílio em 6,85% é aviso para quem monta orçamento familiar com planilha otimista demais. Feira e supermercado não esperam a ata do Copom. Serviços em 5,45% pesam em escola, plano de saúde, salão, aplicativo. Núcleo que tira item volátil subiu no IPCA-15 de setembro; isso é o tipo de detalhe que o BC cita quando quer justificar pausa.
Há alívio pontual: industriais com projeção mais baixa, diesel e feijão mais baratos no preview. O Ministério da Fazenda até cortou sua própria conta de 2026 para 4,9%. Ainda assim, o cenário de referência do BC em 5,2% mostra o banco mais pessimista que a mediana do mercado. Quando BC e Focus discordam, eu não aposto a reserva de emergência no otimismo do PowerPoint.
Eleição em 4/10 e IPCA cheio em 9/10 vão dominar manchete. Sua decisão de alocar o 13º ou de alongar dívida de carro deveria usar intervalo de cenários (inflação 4,5% a 5,5%, Selic alta por mais tempo), não o decimal da segunda-feira.
Traduzindo 4,99% para decisão pequena
Reajuste de aluguel: leia o índice do contrato antes de aceitar o número do corretor. Reserva: mantenha em instrumento líquido pós-fixado. Dívida cara: priorize quitação de rotativo sobre “investir o que sobra”. Dólar no bolso de viagem: o Focus não muda a cotação de amanhã; muda o humor de médio prazo.
Resumo operacional: Focus 28/09 põe IPCA 2026 em 4,99%; IPCA 12m em 4,22%; Selic 13,75% com viés de 13,50% em novembro; alimentos e serviços na pressão.
O Focus a 4,99% significa que a meta foi descumprida?
Não. É projeção. A meta falha só com IPCA 12 meses fora da banda por seis meses seguidos.
Qual a inflação real agora?
4,22% em 12 meses até agosto (IPCA/IBGE), ainda dentro do intervalo até 4,5%.
O que o mercado espera da Selic?
Corte para 13,50% em novembro e pausa em dezembro, na mediana do Focus.
Isso muda a poupança amanhã?
Não automaticamente. Mudam expectativa de juro e reajustes ao longo dos meses.
Fontes: The Rio Times (29/09/2026) sobre Focus 28/09; dados BC/IBGE citados na reportagem; Agência Brasil / cobertura de IPCA-15.
Nerd Minimalista – Focus mide humor de banco; sua planilha mede aluguel e feira.
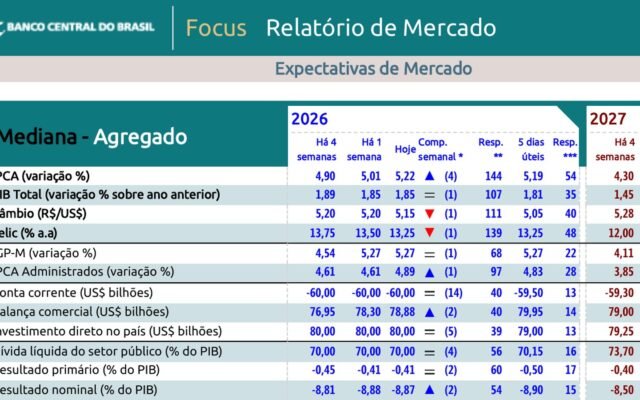 InvestimentosSelic e inflação: o que o mercado espera até o fim do anoBoletim Focus desta terça elevou a inflação de 2026 a 5,22% e embutiu dois cortes na Selic até 13,25%. O que muda pra poupança, Tesouro e reserva do brasileiro.
 DicaAporte mensal em 10 minutos: pare de adiar o básicoAporte mensal chato vence tip: como programar em 10 minutos, o que ignorar e quando não mexer no automático.
 DicaTaxa de administração: olhe o custo antes da rentabilidadeTaxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.
 DicaCDB muito acima do CDI: o que o caso Banco Master ensina antes de você investirCDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.
Comentários (0)
Para comentar, entre ou crie sua conta.