Selic e inflação: o que o mercado espera até o fim do ano
Boletim Focus desta terça elevou a inflação de 2026 a 5,22% e embutiu dois cortes na Selic até 13,25%. O que muda pra poupança, Tesouro e reserva do brasileiro.

Toda terça o mercado atualiza o placar. Nesta 13 de outubro, o Boletim Focus do Banco Central trouxe um combo tipicamente brasileiro: inflação pior no papel e, ao mesmo tempo, Selic mais baixa no fim do ano.
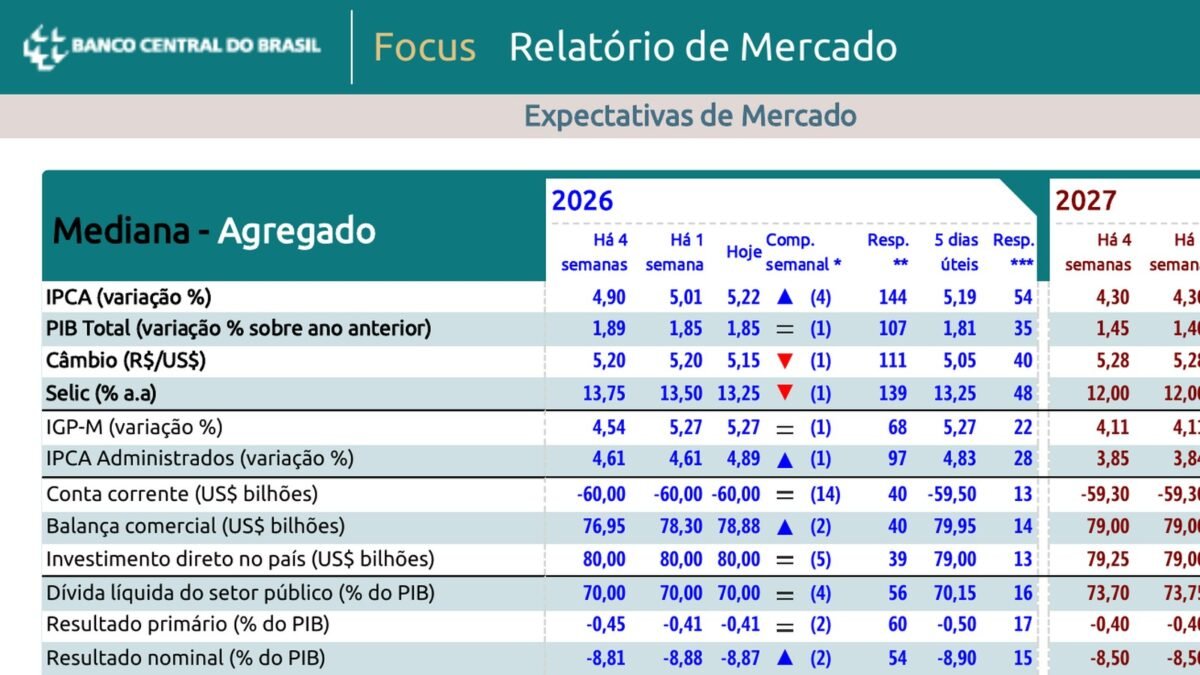
A mediana do IPCA 2026 subiu de 5,01% para 5,22%. A Selic no fim de 2026 caiu de 13,50% para 13,25% ao ano, embutindo dois cortes de 0,25 ponto nas reuniões de novembro e dezembro. Hoje a taxa está em 13,75% depois de cinco cortes no ciclo. PIB 2026 segue em 1,85%. Dólar no fim do ano: de R$ 5,20 para R$ 5,15.
Se você só acompanha Ibovespa no story, isso parece ruído. Se você guarda reserva, rola Tesouro Selic ou compara CDB com a poupança, Focus é o termômetro semanal que explica o humor do juro curto.
O que os números dizem (sem economês)
Inflação projetada em 5,22% fica acima do teto da meta contínua (banda até 4,50% em torno de 3%). Ou seja: o mercado não acredita que o IPCA fecha o ano “dentro da meta”. Mesmo assim, embute mais afrouxamento monetário. A lógica de quem responde à pesquisa: atividade mais fraca + leitura política de risco fiscal à frente = espaço pra dois cortes, mesmo com IPCA teimoso.
Valor Investe e Estadão bateram na mesma tecla: expectativa de Selic 2026 em 13,25% depois de semanas estável em 13,50%; IPCA puxado pelo estouro de setembro (0,82%). Projeção de IPCA de outubro no Focus curto está mais branda (~0,33%), mas o acumulado do ano já piorou quatro semanas seguidas.
Isso não é decisão do Copom. É mediana de mais de 100 instituições. Copom corta ou não com base em dados e no próprio comunicado. Focus é espelho do consenso, útil e falível.
O que a galera está dizendo
Em fóruns de investimento BR e no X de market makers de plantão, a leitura se partiu em duas. Time A: “juro alto real ainda paga; não inventa moda em ação só porque Focus viu dois cortes”. Time B: “marcação a mercado de prefixado e IPCA+ já precificou parte do ciclo; quem entra agora precisa de horizonte”. Nos comentários de matérias do g1 e UOL, o tom do leitor comum é outro: “minha comida sobe e vocês falam em corte”. As duas conversas são verdadeiras em camadas diferentes.
Quem opera Tesouro Direto notou a semana pós-feriado com bolsa em recorde (Ibovespa passou de 209 mil na sexta) e juros futuros caindo. Focus de hoje reforça o roteiro de afrouxamento curto, não cancela inflação de supermercado.
Por que importa pra você
Reserva de emergência continua em produto líquido atrelado à Selic (Tesouro Selic, CDB de banco grande com liquidez). Corte de 0,50 ponto no acumulado até dezembro reduz o rendimento nominal, mas não transforma reserva em bolsa. Objetivo de reserva é sobreviver a demissão e geladeira quebrada, não batir CDI + 5.
Opinião NM: use o Focus pra calibrar expectativa, não pra girar carteira toda terça. IPCA 5,22% lembra que “juro alto” não é sinônimo de “vida barata”. Se seus custos indexados (aluguel, escola, plano) correm perto disso, o ganho real da renda fixa pós-imposto precisa ser olhado com planilha, não com feeling de Twitter.
Pra quem está montando aporte mensal: mantenha o automático. Mudar estratégia porque a mediana da Selic andou 0,25 ponto é o caminho clássico de pagar corretagem e arrependimento.
O que fazer com o Focus desta semana
- Reserva: deixe onde está se já está em Selic/CDB líquido. Não trave tudo em prefixado longuíssimo só porque o mercado “viu” dois cortes.
- Tesouro: Selic segue o colchão. IPCA+ e prefixado exigem prazo e estômago pra marcação a mercado (já cobrimos valorização recente do Tesouro noutro post).
- Poupança: com Selic acima de 8,5%, a regra continua desfavorável frente a opções simples de renda fixa. Compare rendimento líquido, não só “é seguro”.
- Dívida: juro caindo no Focus não barateia automaticamente seu rotativo. Negocie e quite cara primeiro.
- Ignore o ruído eleitoral do mercado como oráculo moral. Use como dado de preço. Sua planilha vence narrativa.
Fontes pra acompanhar: Boletim Focus no site do BC, cobertura do g1 e do Valor Investe. Meta de inflação atual: 3% com intervalo de 1,50% a 4,50%.
Um último filtro útil: selege o que o Focus não é. Não é ordem de compra. Não é previsão mágica do Copom. Não é desculpa pra alavancar. É pesquisa semanal de expectativas. Cruze com o comunicado do Copom, com o IPCA cheio do IBGE e com a sua data de necessidade do dinheiro. Quem precisa do valor em 90 dias não deveria estar discutindo prefixado 2032 só porque a mediana da Selic andou.
Pra quem curte planilha: anote Selic atual (13,75%), mediana fim de 2026 (13,25%), IPCA Focus (5,22%) e sua taxa líquida real aproximada depois de IR. O exercício de quinze minutos evita thread de 200 comentários.
Se você viu o Ibovespa em máxima e leu isso como sinal de “risco off acabou”, segure o entusiasmo. Bolsa cara e Focus com IPCA acima da meta podem conviver semanas. Diversificação chata continua sendo a estratégia que sobrevive a narrativa de terça-feira.
Fechamento
Focus desta terça é o retrato de um país com inflação ainda desconfortável e mercado apostando que o juro básico cede mais um pouco até dezembro. Pro bolso geek que só quer não fazer besteira: reserve bem, aporte besta, evite heroísmo em título longo sem prazo definido. Os 0,25 ponto importam no gráfico. Raramente importam na pizza de sábado. Planeje em cima da pizza.
Imagem: imagem de capa da cobertura do Focus no g1, via g1
Imagem de capa: tabela do Boletim Focus – Relatório de Mercado, do Banco Central do Brasil (dados até 9/10/2026).
 InvestimentosInflação de 2026 subiu na previsão: o que muda pro bolsoFocus 28/09 eleva IPCA 2026 a 4,99% (acima do teto 4,5%); IPCA 12m em 4,22%; Selic vista a 13,50% em novembro.
 DicaAporte mensal em 10 minutos: pare de adiar o básicoAporte mensal chato vence tip: como programar em 10 minutos, o que ignorar e quando não mexer no automático.
 DicaCDB muito acima do CDI: o que o caso Banco Master ensina antes de você investirCDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.
 DicaTaxa de administração: olhe o custo antes da rentabilidadeTaxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.
Comentários (0)
Para comentar, entre ou crie sua conta.