Tesouro Direto caiu 17%: perdi dinheiro? O que fazer
O Tesouro IPCA+ 2050 caiu 17,19% numa semana e o Prefixado 2032 foi a 15,36% ao ano, com a plataforma fechada parte da segunda-feira. Entenda a marcação a mercado, quando a perda é real, quando não é, e o que faz sentido fazer agora com o seu título.

Aviso: este conteúdo é informativo e não é recomendação de investimento. Faça sua própria pesquisa antes de colocar dinheiro em qualquer coisa.
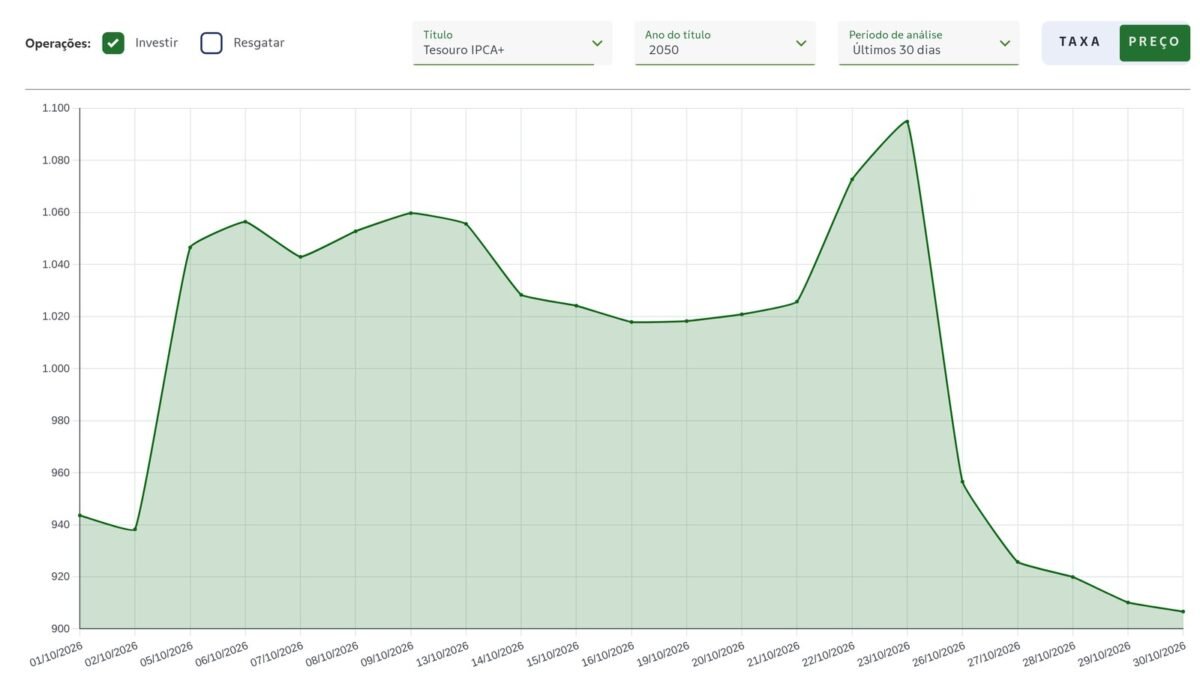
Se você abriu o app da corretora nesta semana e viu seu Tesouro no vermelho, calma, porque o número na tela assusta bem mais do que deveria pra maioria das pessoas. Entre a sexta (23) e esta sexta (30), o Tesouro IPCA+ 2050 perdeu 17,19% do valor, segundo levantamento do InfoMoney com dados do Tesouro Nacional. Foi a mesma marcação a mercado que, no começo do mês, fez esse título subir 13% numa semana, agora andando pro lado contrário.
A perda só vira perda de verdade em um caso, e entender qual é muda totalmente o que você deve fazer agora.
O tamanho do tombo
A virada começou na segunda-feira (26), primeiro pregão depois do segundo turno da eleição presidencial, quando as taxas dos títulos públicos dispararam. A plataforma do Tesouro Direto ficou fechada pela manhã por causa da volatilidade, abriu às 12h13, foi suspensa de novo às 16h25 e só voltou no fechamento. Pelo histórico do Tesouro, a alta de 2,88 pontos nos prefixados naquele dia foi a maior desde dezembro de 2004, maior até que a de março de 2020, no começo da pandemia.
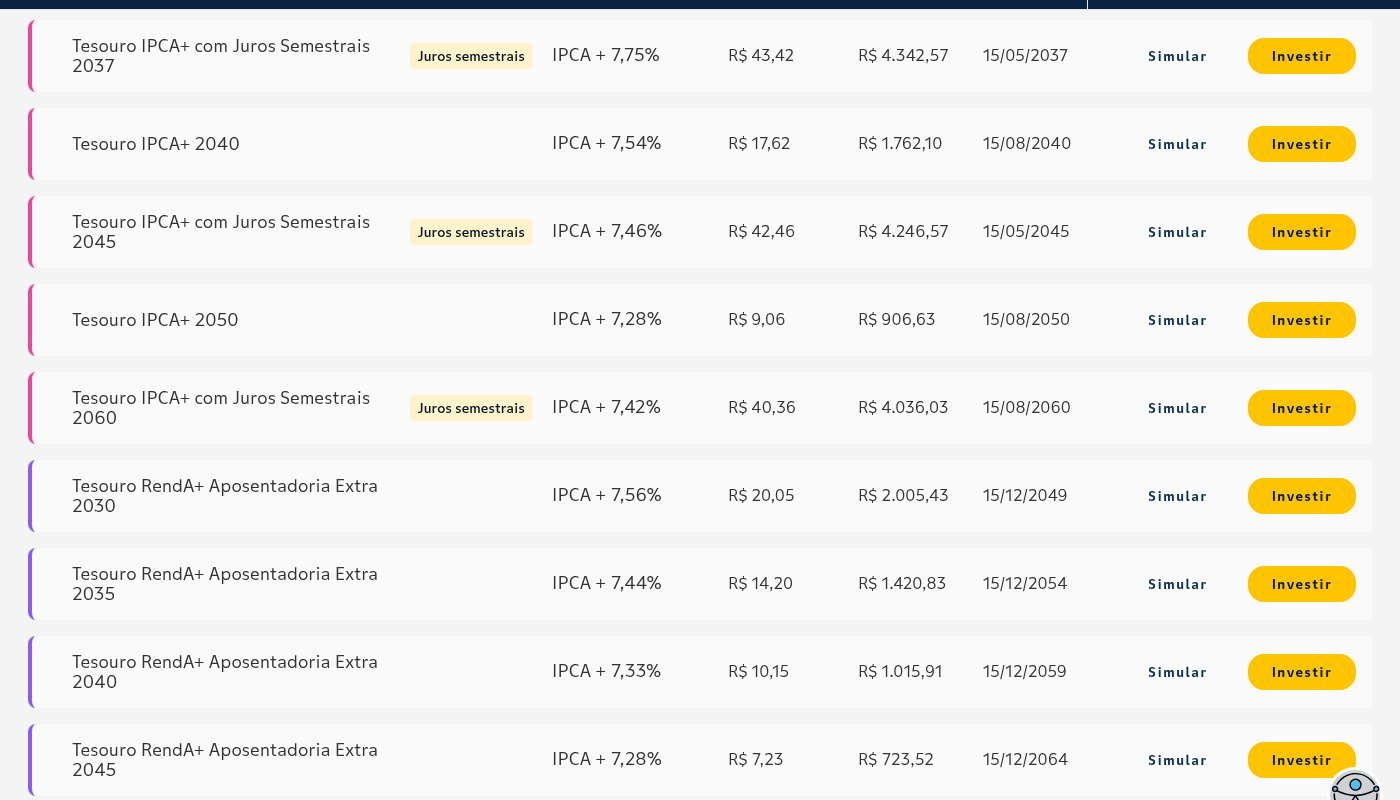
No balanço da semana, os prefixados subiram entre 2,20 e 2,47 pontos. O Prefixado 2032 foi de 12,89% pra 15,36% ao ano. Nos títulos atrelados à inflação, a alta ficou entre 0,86 e 1,17 ponto, e o IPCA+ 2050 passou de IPCA + 6,42% pra IPCA + 7,28%. O Tesouro Nacional reagiu cancelando os leilões da semana e recomprando títulos, em operações que somaram cerca de R$ 31,6 bilhões na segunda e na terça.
Por que o seu título caiu
Todo título do Tesouro tem um preço que muda todo dia, e esse preço anda ao contrário da taxa. Pensa assim: se você comprou um papel que paga IPCA + 6,42% e hoje o Tesouro está vendendo um igualzinho pagando IPCA + 7,28%, ninguém vai querer pagar o mesmo preço pelo seu. Pra ele ficar atraente, o preço precisa cair até que a conta feche. Esse ajuste diário tem nome, marcação a mercado, e é o que aparece no seu extrato.
O detalhe é que o prazo amplifica tudo. Quanto mais longe o vencimento, mais o preço reage a cada décimo de taxa. Por isso o IPCA+ 2050 liderou as perdas mesmo com uma das menores altas de taxa da semana, enquanto o Prefixado 2029, bem mais curto, caiu só 3,83% com uma alta de 2,20 pontos. Já o Tesouro Selic quase não sente, porque acompanha a taxa básica dia a dia.
Perdi dinheiro ou não?
Depende do que você vai fazer com o título. Se você pretende levar até o vencimento, a resposta é não. Quem segura o papel até o fim recebe exatamente a taxa contratada na compra, não importa quanto o preço sacudiu no caminho. Os 17% somem conforme o tempo passa e o preço converge pro valor final.
Agora, se você precisar vender antes, aí sim a perda se realiza. O Tesouro recompra o título todo dia, só que pelo preço de mercado daquele momento. Quem comprou numa sexta e vendeu na seguinte teve um prejuízo ainda maior, porque pagou mais caro na entrada. A única compensação é que não há IOF nem Imposto de Renda nesse caso, já que os dois só incidem sobre ganho.
No X, a dúvida mais comum era exatamente essa. Um investidor perguntou se esperava o vencimento do 2029 ou sacava mesmo com a perda. E outro resumiu o aprendizado de muita gente nessa semana: estude marcação a mercado, porque dá pra perder dinheiro na renda fixa, sim.
O que faz sentido fazer agora
- Não venda no susto. Se o dinheiro não tem uso antes do vencimento, vender agora só transforma uma perda no papel em perda real.
- Confira o vencimento de cada título no app da corretora e compare com o seu objetivo. IPCA+ 2050 é pra aposentadoria, não pra viagem do ano que vem.
- Se o dinheiro em título longo é a sua reserva de emergência, esse é o sinal pra corrigir. Reserva fica em algo que não oscila, como o Tesouro Selic ou um CDB com liquidez diária, como a gente explica no guia de reserva de emergência.
- Se você ia comprar, as taxas de hoje estão entre as mais altas da história recente. Travar IPCA + 7% ou um prefixado acima de 15% pode fazer sentido pra quem tem prazo longo e estômago pra ver o preço balançar no meio do caminho. Ninguém sabe se as taxas sobem mais antes de cair.
- Evite colocar tudo num título só. Dividir entre Selic, um IPCA+ e um prefixado com vencimentos diferentes deixa você menos refém de semanas como essa.
Se você está começando agora e quer entender como encaixar renda fixa no seu plano sem decorar fórmula, o Investimentos inteligentes, do Gustavo Cerbasi, estava R$ 46,26 na Amazon quando conferi. A edição revista ajuda justamente a casar cada aplicação com um prazo, que é a lição principal dessa semana.
Taxa alta assim também mexe com o resto da economia, do financiamento ao cartão, e vale acompanhar o que o mercado espera pra Selic e inflação até o fim do ano. E se a ideia é começar com pouco aproveitando essas taxas, o passo a passo de como investir com pouco dinheiro mostra por onde ir. Você segurou o seu título nessa semana ou vendeu?
Imagem de capa: gráfico oficial de preço do Tesouro IPCA+ 2050 nos últimos 30 dias, até 30/10/2026, via tesourodireto.com.br
Ao se inscrever você concorda com a Política de Privacidade. Dá pra sair a qualquer momento.
 DicaCDB muito acima do CDI: o que o caso Banco Master ensina antes de você investirCDB pagando 140% do CDI parecia presente com garantia do FGC. O caso Banco Master mostrou o que a propaganda não conta: dinheiro congelado, limite de R$ 250 mil com juros e fila de credores.
 DicaJogos NFT que ainda pagam: 4 pra começar grátisUpland, RollerCoin, Limercoin e Ever Magic dão pra começar sem gastar. Quanto pagam de verdade, saque mínimo, riscos e o que é RMT.
 DicaHub Capture e Crowtado: como cadastrar e sacarPasso a passo da Hub (Hub Capture e Minute) e da Crowtado: cadastro, verificação de identidade, celular aceito, quanto paga e como o dinheiro chega no Brasil, por Pix na Hub e a partir de US$ 10 na Crowtado.
 DicaComo ganhar dinheiro gravando vídeos POV pra IAApps como Hub Capture, Claru e Crowtado pagam pra você gravar tarefas de casa com o celular na testa. No Brasil o valor vai de uns R$ 15 a R$ 35 por hora aprovada, mas reprovação, celular exigido e saque travado são o preço escondido.
Comentários (0)
Para comentar, entre ou crie sua conta.