Como investir com pouco dinheiro: comece com R$ 1
Com a Selic em 13,75%, R$ 1.000 num título que rende 100% do CDI viram uns R$ 1.112 em um ano, já com IR. O passo a passo pra quem começa com pouco: reserva no Tesouro Reserva ou Selic, CDB com FGC, e quando um ETF faz sentido.

Aviso: este conteúdo é informativo e não é recomendação de investimento. Faça sua própria pesquisa antes de colocar dinheiro em qualquer coisa.
“Investir é coisa de quem tem dinheiro” deixou de ser desculpa em maio, quando o Tesouro Nacional lançou um título que aceita aplicação a partir de R$ 1 e devolve o dinheiro por Pix a qualquer hora. Com os juros onde estão, até pouco dinheiro rende de verdade, desde que você siga a ordem certa.
Este é o roteiro que eu daria pra um amigo que vai guardar R$ 50, R$ 200 ou R$ 1.000 pela primeira vez, com todos os números de hoje, 22 de outubro. Se você ainda não sabe quanto sobra no mês, comece pelo orçamento básico sem planilha colorida e depois volte aqui.
Os números que importam agora
A meta da Selic está em 13,75% ao ano e o CDI, a taxa que a maioria dos investimentos de renda fixa usa como referência, está em 13,65%, enquanto a inflação acumulada em 12 meses pelo IPCA está em 4,58% (Banco Central). Isso quer dizer que um investimento conservador está pagando quase 9 pontos acima da inflação, o que é muito pra padrão de qualquer país.
Na prática, R$ 1.000 aplicados a 100% do CDI viram uns R$ 1.136 em um ano, e descontado o Imposto de Renda de 17,5% (prazo de 1 a 2 anos) sobram uns R$ 1.112. Na poupança, que hoje paga 0,5% ao mês mais TR, o mesmo dinheiro renderia uns R$ 62 mais a TR, sem imposto, então a diferença fica em uns R$ 50 por ano a cada R$ 1.000.
Passo 1: a reserva de emergência vem antes
Antes de pensar em bolsa ou cripto, monte uma reserva pra imprevistos, com algo entre 3 e 6 meses do seu custo de vida, num lugar que não oscila e que você saca no mesmo dia. Já expliquei quanto guardar e onde, e pra quem começa com pouco existem duas opções no Tesouro e uma no banco.
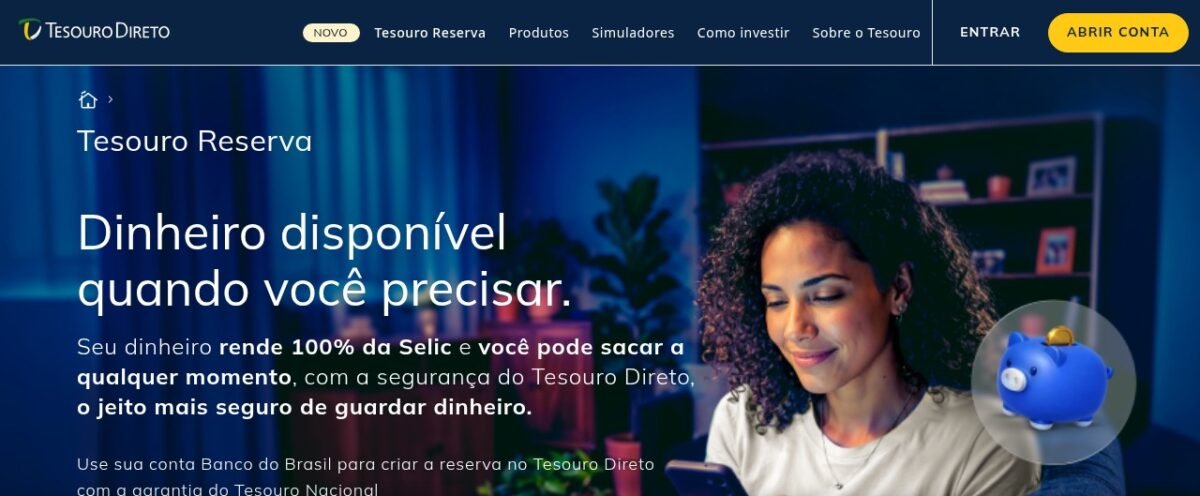
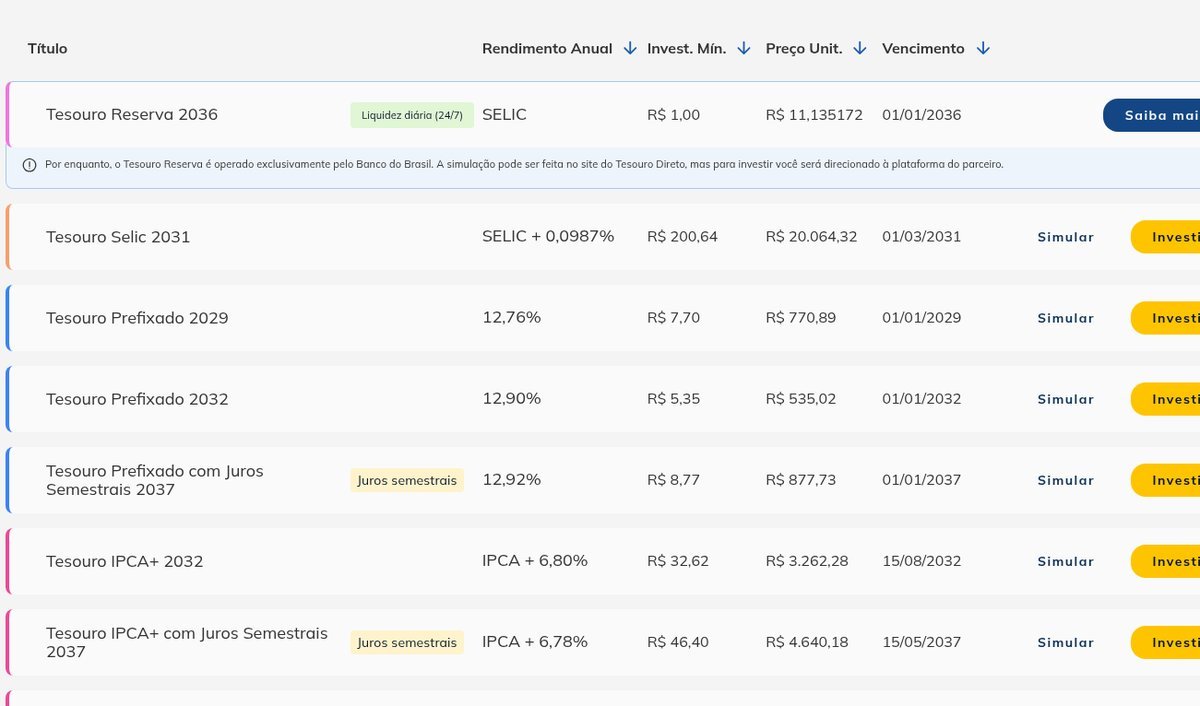
A mais nova é o Tesouro Reserva, lançado em 11 de maio pelo Tesouro, B3 e Banco do Brasil. Ele rende 100% da Selic, aceita aplicação e resgate a partir de R$ 1, funciona 24 horas por dia, 7 dias por semana (menos entre 0h e 1h), e o dinheiro volta por Pix na hora. Como não tem marcação a mercado, o saldo nunca aparece menor que o aplicado (Tesouro Nacional). Por enquanto ele só está no app Investimentos BB, e outras instituições estão em teste.
Quem não é cliente do BB tem o Tesouro Selic 2031, disponível em quase toda corretora. Hoje ele paga Selic mais 0,0987% ao ano, com mínimo de R$ 200,64 (Valor Investe), e pode oscilar um pouquinho no curto prazo, apesar de ser o título mais estável do Tesouro.
Nos dois, a taxa de custódia da B3 (0,20% ao ano) é zerada pra valores até R$ 10 mil por CPF (B3), então pra quem está começando o custo é zero.
A terceira opção é o CDB com liquidez diária. Bancos digitais oferecem CDB que paga 100% do CDI e deixa sacar a qualquer dia, com proteção do FGC até R$ 250 mil por CPF por instituição. Só fuja de CDB que paga muito acima do mercado sem explicação, e o caso Banco Master mostrou bem o porquê.
Passo 2: entenda o imposto pra não levar susto
Tesouro, CDB e quase toda renda fixa seguem a tabela regressiva de IR, cobrada só sobre o lucro e direto na fonte. A MP 1.303, que trocaria tudo por uma alíquota única, caducou no ano passado, e a regra antiga continua valendo (Seu Dinheiro):
| Tempo aplicado | IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Resgates em menos de 30 dias ainda pagam IOF sobre o rendimento, mais um motivo pra deixar a reserva quieta e usar só em emergência.
Passo 3: com a reserva pronta, pense no longo prazo
Depois que a reserva estiver montada, dá pra separar um dinheiro que você não vai tocar por anos, e existem dois caminhos simples pra isso.
O Tesouro IPCA+ protege da inflação e paga um juro real em cima. Hoje o IPCA+ 2032 paga IPCA mais 6,81% ao ano com mínimo de R$ 32,60, e os mais longos, como o 2050, têm mínimo de uns R$ 10 (Valor Investe). O cuidado é que, se vender antes do vencimento, o preço pode ter caído ou subido, como no dia em que o IPCA+ 2050 subiu 13% numa semana.
O outro caminho é o ETF, um fundo negociado na bolsa que compra uma cesta de ações de uma vez. O BOVA11, que segue o Ibovespa, fechou a uma cota de R$ 202,08 nesta quinta, e o IVVB11, que segue o S&P 500 americano, custava R$ 437. O lucro na venda paga 15% de IR, sem a isenção de R$ 20 mil por mês que vale pra ações, e como bolsa sobe e cai, só faz sentido com dinheiro pra 5 anos ou mais.
Como começar a investir com pouco dinheiro hoje
- Abra conta numa corretora ou use o app do seu banco. Pro Tesouro Reserva, por enquanto, precisa ser cliente do Banco do Brasil.
- Simule no site do Tesouro Direto antes de aplicar, porque ele mostra rendimento e impostos.
- Comece pela reserva, com Tesouro Reserva, Tesouro Selic ou CDB de liquidez diária a 100% do CDI.
- Programe um aporte fixo todo mês, logo depois que o salário cai. O valor importa menos que o hábito, e isso leva uns 10 minutos por mês.
- Só depois de completar a reserva, separe uma parte pro longo prazo em IPCA+ ou ETF.
- Confira as tarifas da sua corretora no ranking oficial do Tesouro Direto, onde a maioria cobra zero.
E se você acha que coleção é atalho pra enriquecer, leia o que o leilão milionário de cartas Pokémon ensina sobre quanto valem as suas.
Se a curiosidade agora é ação lá fora, a gente explicou se dá pra comprar ações do IPO da Anthropic do Brasil e quanto isso custa em imposto.
O que evitar quando o dinheiro é pouco
Desconfie de qualquer produto que prometa “rendimento garantido” acima de 2% ao mês, porque com o CDI a 13,65% ao ano isso não existe sem risco alto ou golpe. Também não vale pagar taxa de administração alta em fundo de renda fixa que rende menos que o Tesouro Selic, nem colocar o dinheiro da reserva em cripto, bet ou “robô de trade”.
E não fique parado esperando juntar R$ 1.000 pra começar. Com R$ 1 no Tesouro Reserva ou uns R$ 33 num IPCA+, o hábito já começa.
Com a Selic nesse nível, quem começa com pouco tem uma vantagem rara, já que dá pra ganhar bem acima da inflação sem correr risco nenhum de bolsa. O caminho passa por montar a reserva primeiro, aportar todo mês e ter paciência. Se quiser um livro pra ler no ônibus, Do mil ao milhão, do Thiago Nigro (link de afiliado) explica esse mesmo caminho em linguagem de conversa e costuma sair por menos de R$ 30. E se a próxima dúvida é o que esperar dos juros até o fim do ano, eu explico no post sobre Selic e inflação. Qual vai ser o seu primeiro aporte?
Imagem: captura da página oficial do Tesouro Reserva, via Tesouro Direto
Ao se inscrever você concorda com a Política de Privacidade. Dá pra sair a qualquer momento.
 DicaAporte mensal em 10 minutos: pare de adiar o básicoAporte mensal chato vence tip: como programar em 10 minutos, o que ignorar e quando não mexer no automático.
 DicaTaxa de administração: olhe o custo antes da rentabilidadeTaxa de administração é a única parte certa da conta. Converta % em reais, compare com o Tesouro Selic e trate custo alto como algo a justificar.
 DicaJogos NFT que ainda pagam: 4 pra começar grátisUpland, RollerCoin, Limercoin e Ever Magic dão pra começar sem gastar. Quanto pagam de verdade, saque mínimo, riscos e o que é RMT.
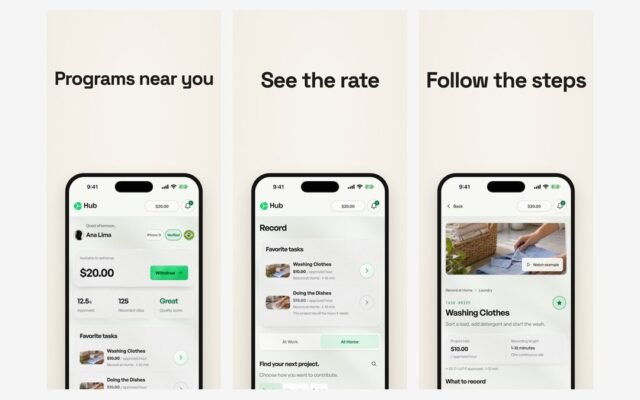 DicaHub Capture e Crowtado: como cadastrar e sacarPasso a passo da Hub (Hub Capture e Minute) e da Crowtado: cadastro, verificação de identidade, celular aceito, quanto paga e como o dinheiro chega no Brasil, por Pix na Hub e a partir de US$ 10 na Crowtado.
Comentários (0)
Para comentar, entre ou crie sua conta.